Когда кредитов несколько, каждый месяц уходит на обязательные платежи, а долг почти не двигается. Появляется свободная тысяча — и непонятно, куда её отправить: в самый дорогой кредит, в самый маленький или разделить поровну.
Есть два метода, и спорят о них уже лет двадцать. Короткий ответ: лавина дешевле, снежный ком — легче не бросить, а разница между ними обычно меньше, чем кажется. Гораздо сильнее на срок влияет другое, и об этом — во второй половине статьи.
Два метода в одном абзаце
Лавина. Платите минимум по всем кредитам, а всё, что остаётся сверху, отправляете в кредит с самой высокой ставкой. Закрыли — вся освободившаяся сумма идёт в следующий по ставке. Математически это оптимально: вы бьёте туда, где деньги горят быстрее всего.
Снежный ком. То же самое, но целью выбирается кредит с наименьшим остатком, независимо от ставки. Смысл не в арифметике, а в психологии: первый долг закрывается быстро, появляется ощущение прогресса, и метод не бросают на третьем месяце.
Общее у них главное: минимальные платежи вносятся по всем долгам всегда, а «сверху» идёт только в одну цель. Размазывать свободные деньги по всем кредитам поровну — худший из вариантов: так не закрывается ни один, и освободившиеся платежи не подключаются к работе.
Сколько стоит выбор метода
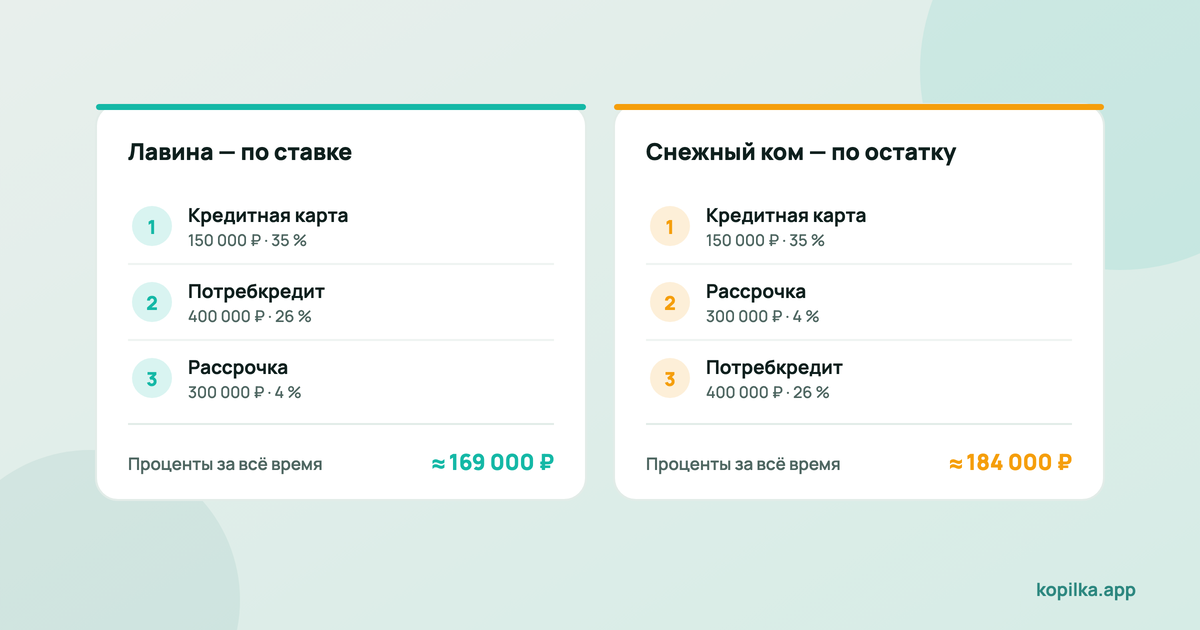
Возьмём типичный набор: рассрочка 300 000 ₽ под 4 %, кредитная карта 150 000 ₽ под 35 % и потребительский кредит 400 000 ₽ под 26 %. Сверх минимальных платежей есть 8 000 ₽ в месяц.
| Лавина | Снежный ком | |
|---|---|---|
| Порядок погашения | карта → потребкредит → рассрочка | карта → рассрочка → потребкредит |
| Срок до полного закрытия | 24 месяца | 24 месяца |
| Проценты за всё время | ≈ 169 000 ₽ | ≈ 184 000 ₽ |
Обратите внимание: первым в обоих методах закрывается кредитная карта — она и самая дорогая, и самая маленькая. Методы расходятся только на втором шаге: лавина идёт в потребкредит под 26 %, снежный ком — в рассрочку под 4 %, потому что она ближе к закрытию.
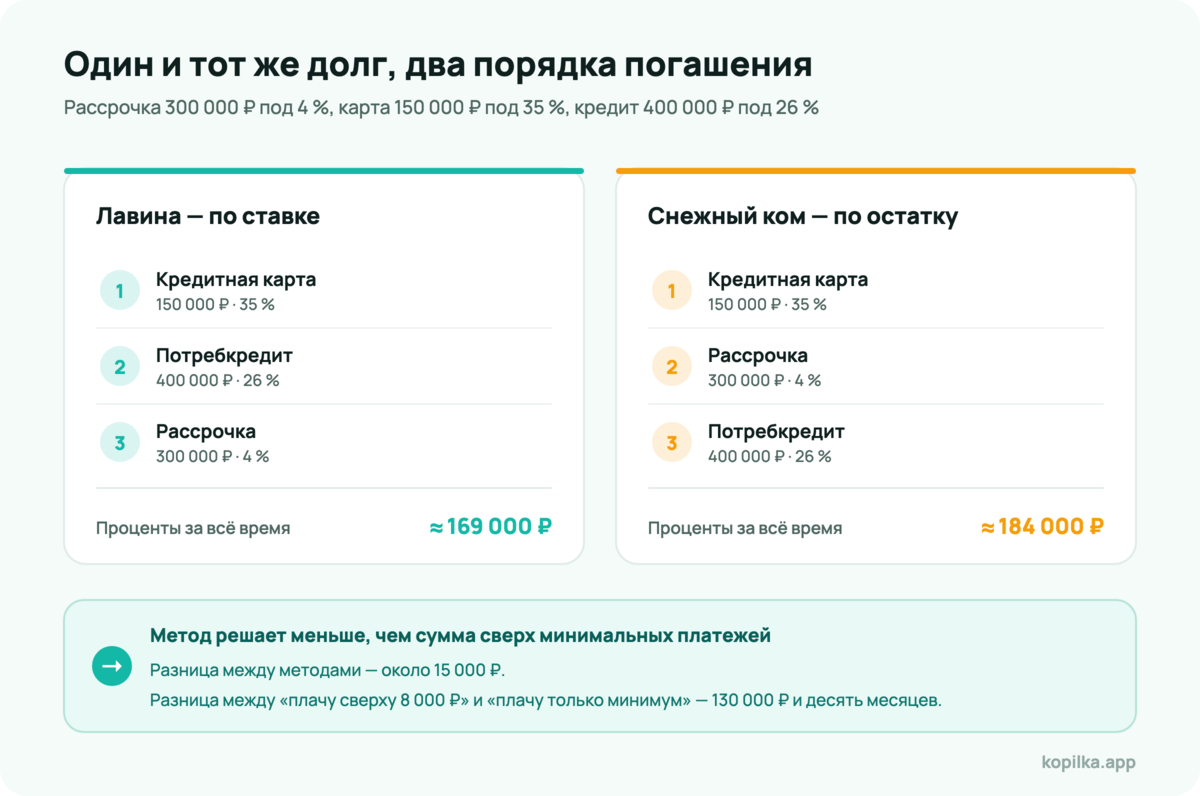
Разница — около 15 000 ₽. Это реальные деньги, но это не те сотни тысяч, которыми обычно пугают в спорах о методах. А в более типичном наборе, где самый маленький долг заодно и самый дорогой, оба метода вообще дают одинаковый порядок, и разница падает до пары тысяч рублей.
Вывод, который из этого следует: если выбор метода парализует — берите тот, который вы не бросите. Ошибиться здесь дёшево. Бросить — дорого.
Главный рычаг вообще не в этом
В том же примере уберём дополнительные 8 000 ₽ в месяц и оставим только минимальные платежи. Срок вырастает с 24 до 34 месяцев, а проценты — со 169 000 до 301 000 ₽.
Разница между «платить сверху» и «не платить сверху» — больше 130 000 ₽ и почти год жизни. Разница между методами — 15 000 ₽. Порядок величин разный, и он подсказывает, на что тратить силы: не на выбор стратегии, а на поиск этих 8 000 ₽ в бюджете.
Где они обычно находятся:
- Подписки, которыми не пользуются. Обычно 1 000–3 000 ₽ в месяц, уходящих молча.
- Доставка еды. Самая недооценённая статья: люди помнят три заказа в месяц, а по выписке их двенадцать.
- Нерегулярные деньги. Премия, возврат налога, продажа ненужного — эти суммы не входят в бюджет, значит, их не жалко.
- Освободившиеся платежи. Закрыли кредит — не празднуйте повышением уровня жизни: переведите весь платёж в следующий долг. Это и есть «снежный ком» в буквальном смысле.
Какой метод выбрать
| Если про вас это | Берите |
|---|---|
| Долгов много и они мелкие, важно почувствовать результат | Снежный ком |
| Один долг заметно дороже остальных (карта, микрозайм) | Лавину |
| Вы уже пробовали и бросали | Снежный ком |
| Разброс ставок большой: от 4 % до 35 % | Лавину |
| Все ставки примерно одинаковые | Любой — разницы почти нет |
Гибрид тоже работает: закрыть один самый маленький долг ради разгона, а дальше переключиться на лавину. Это распространённый компромисс, и он не противоречит ни одной из двух логик.
Что сделать до того, как начать
- Соберите все долги в один список. Остаток, ставка, минимальный платёж, дата платежа. Пока долги живут в четырёх приложениях, любая стратегия — это гадание.
- Отложите минимальную подушку. Хотя бы один месяц расходов. Иначе первая же поломка вернёт вас в новый кредит, и вся работа обнулится — подробнее в статье про финансовую подушку.
- Проверьте рефинансирование. Если ставки по вашим кредитам выше текущих рыночных, объединение может дать больше, чем любой из методов. Считать нужно по полной стоимости кредита, а не по рекламной ставке, и обязательно учитывать страховку.
- Перестаньте пользоваться кредитной картой. Гасить карту и платить ею же — это бег на месте с процентами.
- Проверьте даты платежей. Просрочка по невнимательности стоит дороже, чем любой выигрыш от выбора метода.
Когда платежи физически не помещаются в доход
Если сумма минимальных платежей больше, чем вы способны платить, никакая стратегия погашения не поможет — это задача другого класса. Что имеет смысл делать:
- Обратиться в банк за реструктуризацией до просрочки, а не после. Банку выгоднее получить деньги позже, чем не получить их вовсе, и с платящим заёмщиком разговаривают охотнее, чем с должником.
- Проверить кредитные каникулы. Это законная отсрочка при падении дохода, у неё есть условия и лимиты, и она не бесплатна — но это дешевле просрочки.
- Не брать новый кредит, чтобы платить по старому. Это единственный по-настоящему необратимый шаг: сумма долга растёт, ставка почти всегда хуже, а времени вы покупаете месяц.
Как это выглядит в Копилке
Первое, что даёт приложение, — единая картина вместо четырёх мобильных банков. В разделе кредитов видно:
- Портфель: общий остаток долга, суммарный ежемесячный платёж и сколько процентов вам ещё предстоит заплатить, если ничего не менять. Последняя цифра обычно и становится мотивацией.
- Календарь обязательств: даты платежей по всем кредитам и сроки долгов на одном экране, с напоминаниями заранее.
- Симуляция: что будет, если добавлять сверху N рублей в месяц — на сколько сдвинется дата закрытия и сколько процентов вы не заплатите. Так проверяется, стоит ли искать эти 8 000 ₽.
- Сравнение рефинансирования: подставляете условия нового кредита и видите, выигрываете вы или нет, с учётом остатка и срока.
Долги друзьям и родственникам живут отдельно от кредитов — про них есть своя статья, и смешивать их с банковскими не стоит: у них другая природа и другая цена ошибки.
Частые вопросы
Гасить кредиты или копить?
Сначала минимальная подушка, потом кредиты, потом накопления. Долг под 26 % годовых гарантированно «съедает» больше, чем почти любой способ сбережения принесёт.
А ипотеку тоже гасить в общей очереди?
Обычно ипотека — самый дешёвый долг в списке, поэтому и по лавине, и по здравому смыслу она идёт последней. А при досрочном погашении ипотеки отдельно решается, что сокращать — срок или ежемесячный платёж.
Стоит ли закрывать кредитку, если долг погашен?
Само наличие карты кредитную историю не портит, портит поведение. Если карта провоцирует тратить — закрывайте. Если нет, можно оставить как резерв, но не как подушку: это не одно и то же.
Помогает ли объединение всех кредитов в один?
Иногда очень. Но считать нужно итоговую переплату, а не ежемесячный платёж: снизить платёж, растянув срок вдвое, — это не экономия, а её противоположность.
Коротко
Лавина экономит больше, снежный ком проще выдержать, и разница между ними — тысячи рублей, а не сотни тысяч. Решающий фактор — сколько вы платите сверх минимальных платежей и переводите ли освободившиеся платежи в следующий долг.
Начните с одного списка всех долгов: пока их не видно вместе, любой план основан на догадках. Заведите кредиты в Копилке — она покажет общий остаток, ближайшие платежи и посчитает, на сколько приблизит финал любая дополнительная сумма.