Когда вы вносите сумму сверх графика, банк спрашивает, что пересчитать: срок или ежемесячный платёж. Выбор делается один раз и в спешке, а разница между вариантами измеряется миллионами.
Короткий ответ: сокращение срока почти всегда экономит больше процентов — часто в несколько раз. Сокращение платежа покупает не выгоду, а запас прочности в бюджете. Оба выбора бывают правильными, но по разным причинам, и важно понимать, за что вы платите.
Почему досрочное погашение в начале срока работает сильнее
Почти все кредиты в России — аннуитетные: платёж одинаковый весь срок, но состоит из двух частей в меняющейся пропорции. В начале почти весь платёж уходит на проценты, а тело долга уменьшается по капле. Ближе к концу — наоборот.
Из этого следует главное практическое правило: рубль, внесённый досрочно в первой трети срока, стоит многократно дороже того же рубля в последней трети. Он бьёт по телу долга напрямую, и все проценты, которые успели бы на это тело набежать за оставшиеся годы, просто не возникают.
Поэтому вопрос «стоит ли гасить досрочно вообще» имеет смысл ровно до середины срока. После неё эффект тоже есть, но уже скромный.
Два режима на одном примере
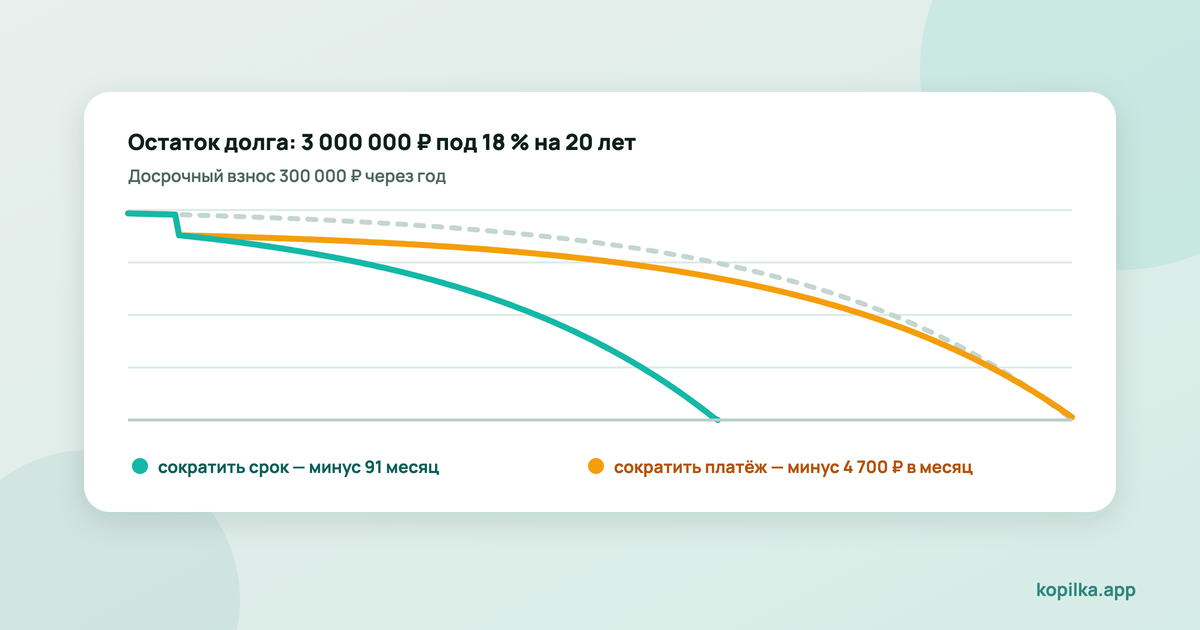
Кредит 3 000 000 ₽ на 20 лет под 18 % годовых. Ежемесячный платёж — около 46 300 ₽. Через год вы вносите досрочно 300 000 ₽. Остаток долга на этот момент — почти 2 983 000 ₽: за первый год из трёх миллионов погасилось лишь 17 тысяч, всё остальное ушло на проценты.
| Сократить срок | Сократить платёж | |
|---|---|---|
| Ежемесячный платёж | остаётся 46 300 ₽ | падает до 41 600 ₽ |
| Когда закроется кредит | на 91 месяц раньше | в ту же дату |
| Сколько процентов не заплатите | около 3,9 млн ₽ | около 760 тыс. ₽ |
| Что вы получаете | деньги | свободу в бюджете |
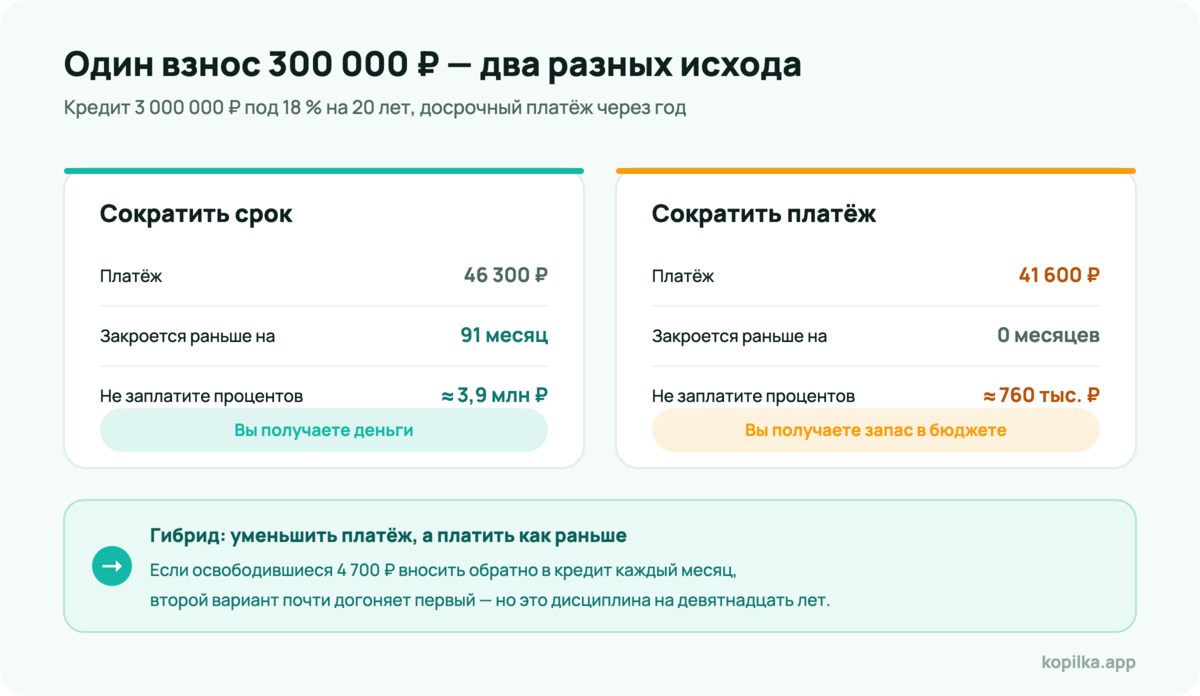
Разница — больше трёх миллионов на одном и том же взносе в 300 000 ₽. Причина проста: во втором случае вы продолжаете платить банку те же 19 лет, просто меньшими суммами, и проценты капают всё это время.
Одна честная оговорка: расчёт верен, если освободившиеся 4 700 ₽ в месяц вы тратите. Если вместо этого вы каждый месяц вносите их обратно в кредит, вариант «уменьшить платёж» постепенно догоняет первый — но требует дисциплины все девятнадцать лет.
Когда всё-таки выбирать «уменьшить платёж»
Есть ситуации, в которых меньший обязательный платёж дороже сэкономленных процентов:
- Доход нестабильный. Фриланс, сезонность, проектная работа. Низкий обязательный платёж — это страховка от просрочки в плохой месяц, а просрочка стоит дороже процентов: пени, испорченная кредитная история, иногда штраф.
- Платёж занимает больше 40 % дохода. Такая нагрузка не оставляет места ни подушке, ни жизни, и рано или поздно ломается.
- Впереди известное падение дохода. Декрет, смена работы, учёба, переезд.
- Кормилец в семье один. Меньший платёж — это больше месяцев, которые семья продержится, если доход прервётся.
Иначе говоря: сокращайте срок, когда ваш доход устойчив, и платёж, когда он под вопросом.
Гибридный вариант, о котором редко говорят
Можно сократить платёж, но продолжать платить прежнюю сумму — разницу вносить как новый досрочный платёж.
Что получается: обязательство перед банком снижается (в плохой месяц можно заплатить только минимум и ничего не нарушить), а по деньгам вы движетесь почти как в варианте с сокращением срока. Плата за это — необходимость каждый месяц делать перевод руками и не поддаваться соблазну «в этот раз пропустим».
Этот же приём работает и без разовой крупной суммы: в примере выше простое +5 000 ₽ к каждому платежу сокращает кредит на 89 месяцев и экономит около 3,5 млн ₽ процентов.
Что проверить в договоре до подачи заявления
По закону досрочно гасить можно всегда, и комиссию за это брать нельзя. Но детали процедуры у банков разные, и на них теряют деньги:
- Как подаётся заявление. У многих банков досрочное погашение не происходит от простого пополнения счёта: деньги просто лежат, а списываются в обычную дату обычным платежом. Нужно именно заявление — в приложении или в отделении.
- Дата списания. Часто это ближайшая дата платежа, а не день внесения. Между ними проценты продолжают начисляться.
- Минимальная сумма. Иногда банк требует вносить не меньше одного платежа.
- Какой режим доступен. Отдельные банки по умолчанию предлагают только уменьшение платежа, а уменьшение срока — по заявлению. Это не всегда очевидно в интерфейсе.
- Что происходит со страховкой. При полном досрочном погашении часть страховой премии обычно можно вернуть, но это отдельное заявление и отдельный срок.
- Справка о закрытии. После полного погашения берите справку об отсутствии задолженности и проверьте, что кредит закрыт: «остаток» в 3 рубля, о котором вы не знали, умеет превращаться в просрочку.
Три ошибки, которые стоят дороже всего
Гасить досрочно, не имея подушки. Самый частый и самый дорогой сценарий: все свободные деньги ушли в кредит, а через два месяца понадобилась крупная сумма — и она берётся новым кредитом, под ставку выше. Сначала минимальная подушка, хотя бы на один месяц расходов, потом досрочка.
Гасить досрочно дешёвый кредит, имея дорогой. Если есть несколько долгов, порядок важнее скорости — с этого начинается разбор про несколько кредитов сразу.
Не проверять график после внесения. Банк мог применить не тот режим, который вы выбрали. Это видно в новом графике: если платёж остался прежним, а дата закрытия не сдвинулась, что-то пошло не так.
Как посчитать это в Копилке
Считать аннуитет руками в таблице — занятие на полчаса и с высоким шансом ошибиться. В Копилке кредит заводится один раз, а дальше:
- Симуляция. Вы задаёте сценарий — разовая сумма сейчас, дополнительные N рублей каждый месяц или их комбинация — и видите, на сколько сдвинется дата закрытия и сколько процентов вы не заплатите. Это ответ на вопрос «а что, если», причём до того, как деньги ушли.
- Досрочный платёж с выбором режима. Вносите сумму и указываете, что пересчитывать — срок или платёж. График пересчитывается сразу, и видно, какая часть платежа ушла на проценты, а какая — на тело долга.
- Полное погашение. Отдельный расчёт показывает, сколько нужно внести сегодня, чтобы закрыть кредит целиком.
- Календарь платежей. Чтобы не пропустить обычный платёж, пока вы заняты досрочными.
Частые вопросы
Банк может отказать в досрочном погашении?
Нет. Право гасить досрочно закреплено законом, комиссию за это брать нельзя. Банк вправе требовать уведомления — обычно за 30 дней, и на практике почти все обрабатывают заявление быстрее.
Выгоднее гасить досрочно или копить на вкладе?
Ответ зависит от соотношения ставки по кредиту и доходности вклада, а также от налогов, и в каждой семье он свой. Универсально верно одно: чем выше ставка по кредиту, тем меньше остаётся вариантов, в которых копить выгоднее, чем гасить.
Что выгоднее: один крупный взнос раз в год или понемногу каждый месяц?
Каждый месяц. Чем раньше рубль попадает в тело долга, тем меньше процентов успевает набежать. Разница невелика, но всегда в пользу регулярности.
Стоит ли гасить досрочно на последних годах?
Экономия там уже небольшая — проценты в основном уплачены. Но если цель не деньги, а избавиться от обязательства, это вполне достойная причина.
Коротко
Сокращение срока экономит в разы больше процентов, потому что вы перестаёте платить банку раньше. Сокращение платежа снижает риск и подходит тем, у кого доход нестабилен или нагрузка на бюджет уже высокая. Гибрид — уменьшить платёж, но платить как раньше — даёт и то, и другое ценой ежемесячного усилия.
И прежде чем отправлять деньги в кредит, убедитесь, что у вас есть хотя бы минимальная подушка. Заведите кредит в Копилке — она посчитает оба сценария до того, как вы подадите заявление в банк.