Отпуск — расход, который почти всегда известен заранее: месяц, направление и примерный формат понятны за полгода. И при этом именно он чаще других оплачивается кредиткой в последнюю неделю.
Причина простая: накопить мешает не отсутствие денег, а отсутствие числа. «Надо бы отложить на отпуск» — это не цель, по ней невозможно понять, отстаёте вы или идёте по плану.
Шаг 1. Посчитать настоящую стоимость
Люди считают билеты и жильё и промахиваются на треть. Полный список выглядит так:
| Статья | Что обычно забывают |
|---|---|
| Билеты | Багаж, выбор мест, доплата за возврат |
| Жильё | Туристический сбор, уборка, депозит |
| Дорога на месте | Трансфер из аэропорта, аренда авто, бензин, парковки |
| Еда | Обычно это главная статья после жилья, и её почти не планируют |
| Активности | Экскурсии, билеты, прокат снаряжения |
| Страховка | Обязательна для визы, но вылетает из головы |
| Связь | Местная симка или роуминг |
| Подарки и сувениры | Самая недооценённая строка |
| Дом на время отъезда | Няня животным, оплата коммуналки, которая всё равно капает |
| Буфер 10–15 % | На «не рассчитали» — он нужен всегда |
Если вы уже ездили, не придумывайте цифры: поднимите траты прошлой поездки по истории операций и прибавьте 10–15 % на рост цен.
Шаг 2. Превратить сумму в ежемесячный взнос
Дальше арифметика на одну строку: (сумма − уже накоплено) ÷ число месяцев до поездки. Это и есть ваш взнос.
Важно считать именно так, а не наоборот. Распространённая ошибка — «буду откладывать сколько получится» и в апреле обнаружить, что до июньской поездки не хватает половины. Срок задаёт взнос, а не наоборот.
Если взнос получается неподъёмным, у вас ровно три честных варианта: сдвинуть дату, уменьшить бюджет поездки или найти источник дохода. Четвёртый вариант — надеяться — заканчивается кредиткой.
Шаг 3. Откладывать так, чтобы не трогать
Отдельный счёт, а не карта. Накопления на той же карте, с которой вы платите за продукты, растворяются незаметно — не одним решением, а двадцатью мелкими.
Автоматический перевод в день зарплаты. Не «в конце месяца, если останется»: не останется.
Нерегулярные деньги — туда же. Премия, возврат налога, кешбэк, деньги за проданные вещи. Эти суммы не входят в бюджет, поэтому их не жалко.
Крупные платежи — по мере готовности. Билеты обычно дешевле за несколько месяцев, а оплата жилья часто разбивается на предоплату и остаток. Это снимает пик нагрузки.
Как это выглядит в Копилке
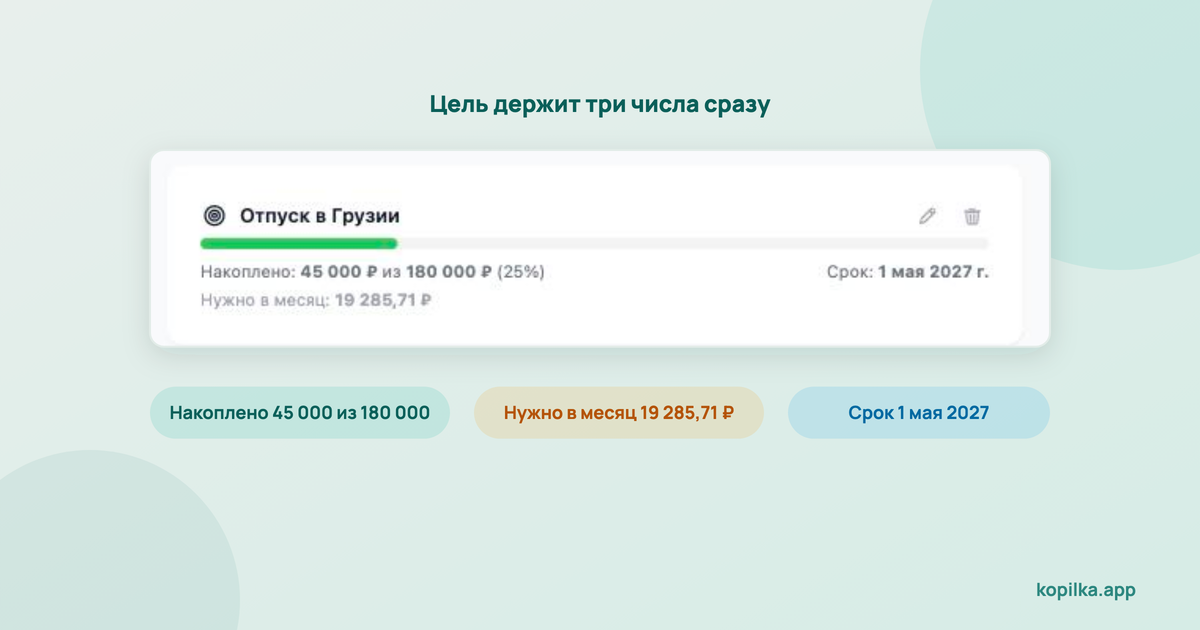
Цель — это сумма, срок и прогресс. Приложение само считает, сколько откладывать в месяц, чтобы успеть:
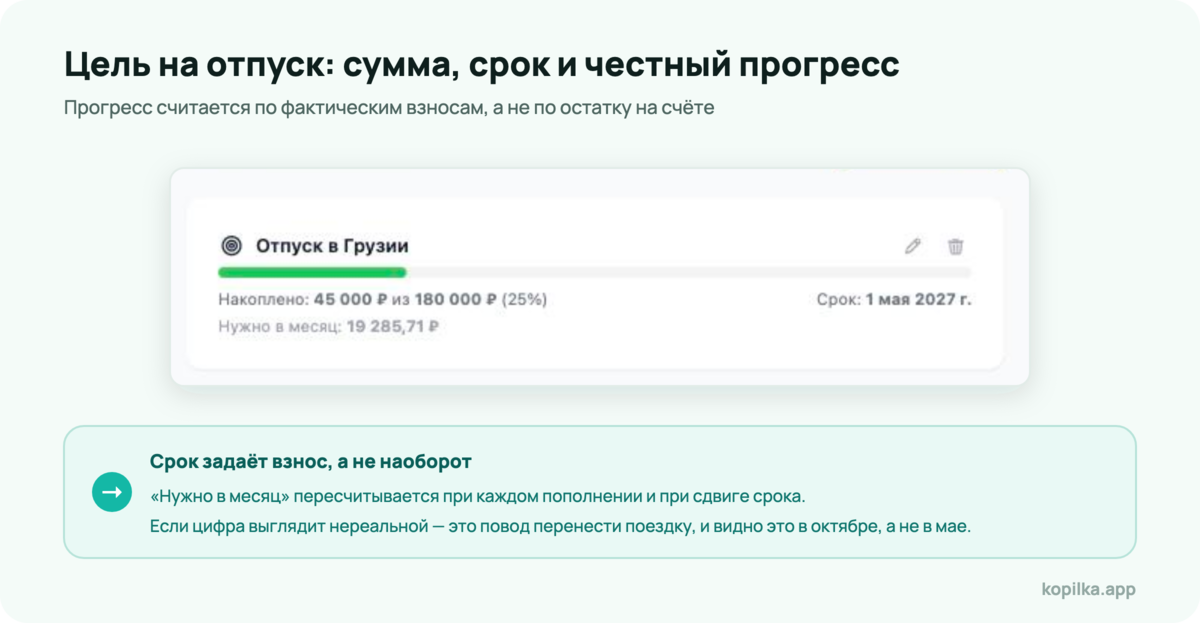
Три вещи, которые здесь важнее красивой полоски:
- «Нужно в месяц» пересчитывается каждый раз, когда вы пополняете цель или двигаете срок. Если цифра выглядит нереальной — это повод перенести поездку на месяц, и вы увидите это сразу, а не в мае.
- Прогресс считается по фактическим взносам, а не по остатку на счёте. Остаток скачет по десятку причин, и по нему невозможно понять, копите вы или просто меньше потратили в этом месяце.
- Цель живёт рядом с остальными деньгами. Видно и то, что отложено, и то, что ещё предстоит заплатить по обязательным платежам — так отпускные деньги не оказываются случайно потрачены на страховку.
Если копите вдвоём, цель общая: взносы видят оба, и вопрос «а ты отложил?» решается без разговора.
Чего не делать
Не копить на отпуск, имея долг по кредитке. Ставка по карте почти всегда выше любой выгоды от того, что деньги полежат. Сначала закрыть долг, потом копить — разница за полгода ощутимая.
Не брать отпуск в кредит «на один раз». Это решение незаметно превращается в привычку: следующий отпуск начинается с платежа за предыдущий.
Не трогать подушку безопасности. Это другая сумма и другая задача — о ней есть отдельная статья. Отпуск за счёт подушки означает, что к сломавшемуся холодильнику вы придёте без денег.
Не откладывать «остаток» и не считать это накоплением. Остаток — это не взнос, а случайность.
Частые вопросы
За сколько месяцев начинать копить?
Удобный горизонт — шесть. При нём взнос обычно помещается в бюджет без усилий, а билеты успеваете взять по хорошей цене.
Копить в рублях или в валюте поездки?
Если поездка близко и цены в валюте, валютный счёт снимает риск скачка курса. Для горизонта в полгода и больше это уже вопрос прогноза, а не планирования.
Что делать, если поездка отменилась?
Переназначить цель, а не распускать деньги. Сумма уже собрана — обиднее всего потратить её на ничто.
Отпускные ведь покроют расходы?
Иногда покрывают. Но в месяц отпуска зарплата обычно меньше обычной, и эта разница съедает часть отпускных. Планировать поездку из них — рискованно.
Коротко
Посчитайте полную стоимость поездки со страховкой, едой, трансферами и буфером, вычтите накопленное и разделите на число месяцев до вылета. Полученный взнос переводите на отдельный счёт в день зарплаты, а нерегулярные деньги отправляйте туда же.
Заведите цель в Копилке — она посчитает ежемесячный взнос, пересчитает его при любом изменении срока и покажет честный прогресс по реальным пополнениям.