Знакомая сцена: двадцатого числа на карте 30 000 ₽, настроение спокойное. Двадцать пятого приходит списание за ипотеку, двадцать шестого — за детский сад, двадцать седьмого — годовая подписка, о которой вы забыли. И вот до зарплаты пять дней, а на карте 1 200 ₽.
Ничего непредвиденного не произошло. Просто остаток на карте — это не те деньги, которые можно потратить: часть из них уже обещана, вы просто не держали это в голове.
Почему «посмотреть баланс» не отвечает на вопрос
Баланс — это фотография на сегодня. Чтобы понять, доживёте ли вы до зарплаты, нужны три числа, и ни одного из них в балансе нет:
- Что ещё поступит. Аванс, подработка, возврат, кешбэк.
- Что уже обещано. Платежи по кредитам, аренда, коммуналка, подписки, садик, кружки — всё, что спишется само.
- Сколько вы тратите обычно. Не «сколько планирую», а сколько уходит по факту на еду, транспорт и повседневные мелочи.
Свободные деньги — это баланс плюс первое, минус второе и третье. Обычно эта сумма заметно меньше, чем кажется, и именно разрыв между ней и балансом создаёт ощущение, что деньги «куда-то исчезают».
Как посчитать свою цифру
Шаг 1. Сложите остатки по всем счетам. Всем: карты, наличные, накопительный. Но не считайте кредитный лимит — это не ваши деньги, а долг, который вы ещё не взяли.
Шаг 2. Выпишите обязательные платежи до зарплаты. Откройте календарь списаний за прошлый месяц и перенесите даты. Почти всё повторяется.
Шаг 3. Оцените повседневные траты. Возьмите средний расход за день за последние два-три месяца и умножьте на число дней до зарплаты. По памяти не считайте: люди занижают эту цифру на четверть.
Шаг 4. Вычтите одно из другого. Полученное — сумма, которой вы действительно располагаете. Всё, что сверх неё, вы берёте взаймы у конца месяца.
Как это выглядит в Копилке
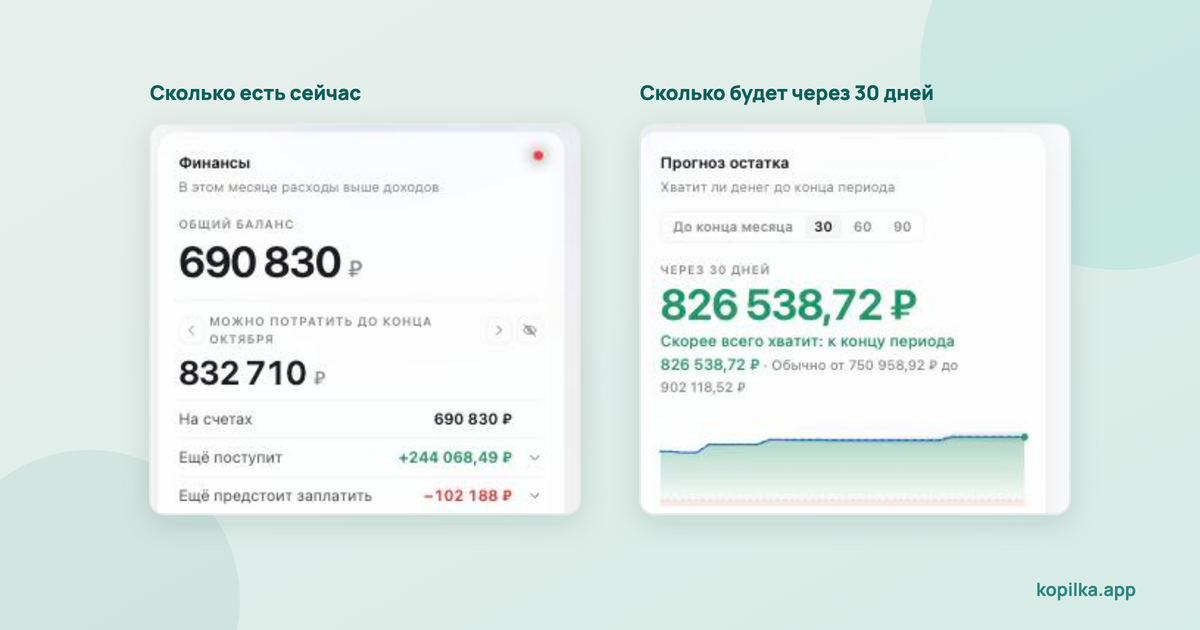
Все четыре шага приложение делает само, потому что все данные у него уже есть: остатки по счетам, регулярные платежи с датами и история трат.
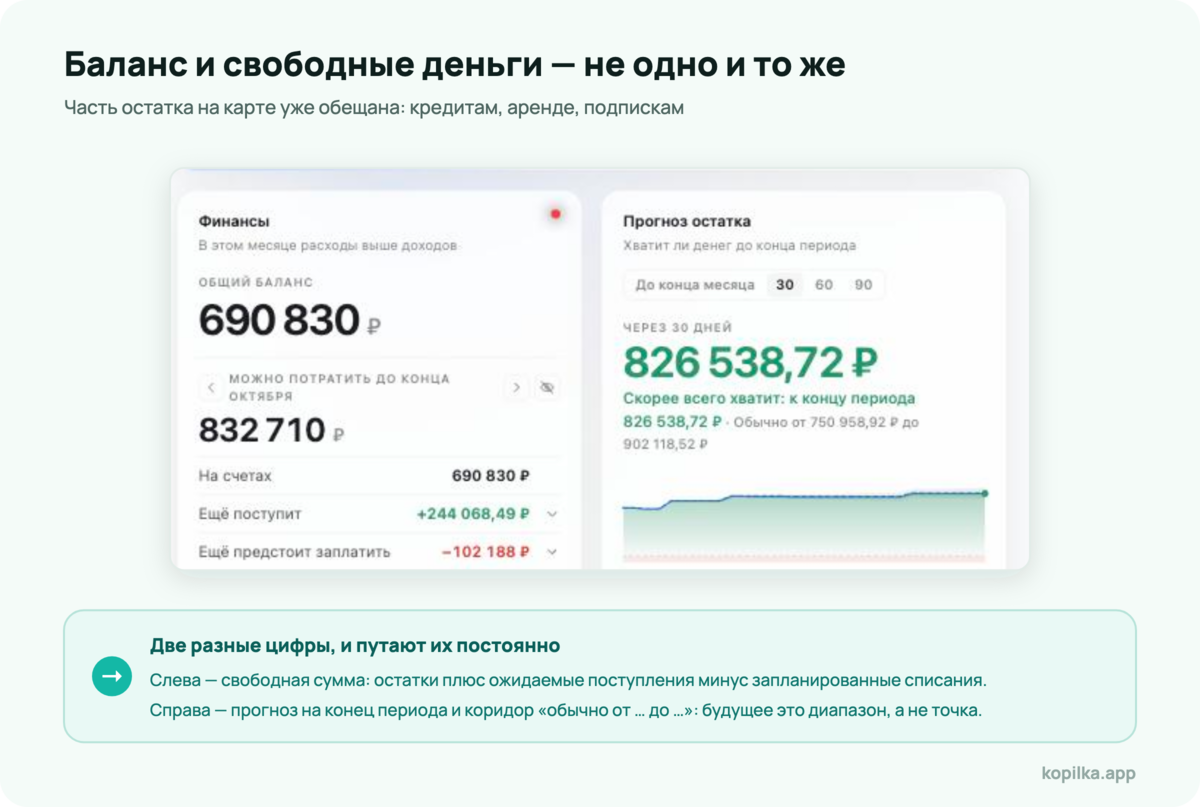
На что здесь стоит смотреть:
- «Можно потратить» — та самая свободная сумма: остатки плюс ожидаемые поступления минус запланированные списания. Это не баланс, и разница между ними обычно отрезвляет.
- Прогноз остатка на конец периода — ответ на вопрос «хватит ли». Он считается по вашему обычному уровню трат, а не по идеальному плану.
- Коридор «обычно от … до …» — честная оговорка: будущее не точка, а диапазон. Если нижняя граница коридора уходит в минус, риск реален, даже когда средний прогноз выглядит спокойно.
- Горизонт переключается: до конца месяца, 30, 60 или 90 дней. Для вопроса «доживу ли до зарплаты» нужен первый.
Прогноз полезен ровно настолько, насколько полны данные. Если половина трат идёт мимо учёта, он будет оптимистичным — и это главный аргумент за то, чтобы подключить банк или импортировать выписку.
Что делать, если прогноз уходит в минус
Хорошая новость: вы увидели это не двадцать пятого, а, скажем, восьмого. Значит, есть что подвинуть.
Сдвиньте то, что можно сдвинуть. Крупная покупка, сезонные шины, подарок — почти всё, кроме обязательных платежей, переносится на неделю-другую без потерь.
Найдите ближайший поток. Возврат за отменённый заказ, кешбэк, деньги за проданное на «Авито», аванс — это не «мелочь», если разрыв в несколько тысяч.
Сократите самую эластичную категорию. У большинства это доставка еды и такси. Не нужно отказываться совсем: достаточно уменьшить частоту на время.
Проверьте подписки. Самая безболезненная экономия: отменить то, чем не пользуетесь. Обычно находится на 1 000–3 000 ₽ в месяц — как их найти.
Не затыкайте разрыв кредиткой по инерции. Это переносит проблему в следующий месяц и добавляет к ней проценты, если не закрыть долг в беспроцентный период.
Если это повторяется каждый месяц
Разовый разрыв — задача на неделю. Регулярный — сигнал о структуре, и решается он не экономией на мелочах:
- Траты обгоняют доход. Нужен не прогноз, а пересмотр крупных статей: жильё, авто, кредиты.
- Доход приходит позже расходов. Частый случай у фрилансеров: деньги есть, но не тогда. Лечится буфером в размере одного месяца расходов, а не ежемесячной гонкой.
- Весь доход уходит в первую неделю. Обычно это эффект «после зарплаты можно всё». Помогает перевод части суммы на отдельный счёт в день зарплаты — чтобы она просто не была под рукой.
- Бюджет не учитывает нерегулярное. Страховка, налоги, дни рождения — они приходят каждый год и каждый год «внезапно». Для этого есть годовой план.
Частые вопросы
Насколько точен такой прогноз?
Он показывает диапазон, а не точку, и тем точнее, чем полнее история трат. Через два-три месяца учёта он становится заметно надёжнее, чем прикидка в голове.
Учитывать ли деньги на вкладе?
Для вопроса «сколько я всего имею» — да. Для «сколько могу потратить до зарплаты» — нет, иначе вы начнёте считать своей ту сумму, которую не собирались трогать.
Что делать с нерегулярным доходом?
Считать по минимальному ожидаемому, а не по среднему. Прогноз, построенный на хорошем месяце, успокаивает ровно до плохого.
Помогает ли дневной лимит на траты?
Да, если он посчитан, а не выдуман: свободная сумма, делённая на число дней до зарплаты. Но это тактика на короткий период, а не способ жить постоянно.
Коротко
Баланс на карте не отвечает на вопрос «хватит ли до зарплаты», потому что в нём уже лежат деньги, которые вам не принадлежат: обязательные платежи и обычные повседневные траты до конца месяца. Свободная сумма — это баланс плюс ожидаемые поступления минус то и другое.
Главное — увидеть разрыв заранее, пока есть что подвинуть. Откройте прогноз остатка в Копилке: он посчитает свободную сумму по вашим счетам, регулярным платежам и реальному уровню трат.