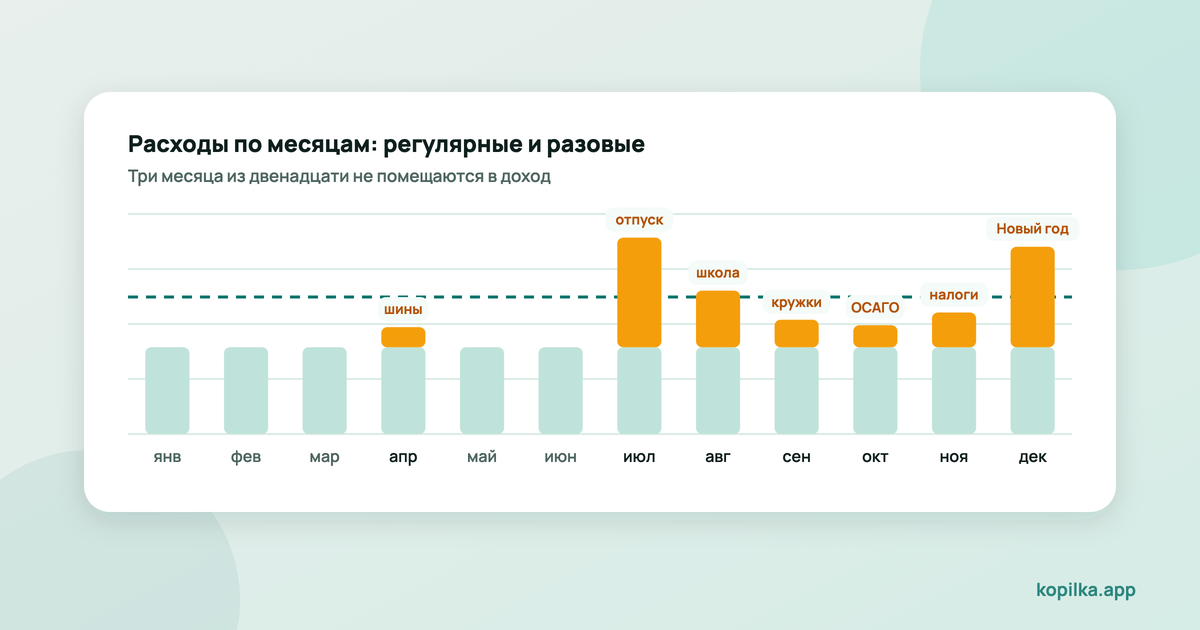
Месячный бюджет обычно сходится: еда, транспорт, коммуналка примерно одинаковы из месяца в месяц. А потом наступает май с отпуском, август со школой, ноябрь со страховкой и декабрь с подарками — и год закрывается хуже, чем показывали двенадцать аккуратных месячных планов.
Причина одна: годовой план разваливается не о регулярные расходы, а о те, что случаются раз в год. Их немного, они крупные, и их почти никто не выписывает заранее.
Почему «в среднем по месяцу» не работает
Разделить годовые траты на двенадцать — это удобная арифметика и плохой план. Среднее не говорит, когда понадобятся деньги, а именно это и создаёт проблему: в июле вы можете потратить две месячные нормы, и дело не в расточительности, а в том, что отпуск устроен так.
Хороший годовой план отвечает не на вопрос «сколько мы тратим в среднем», а на два других:
- В каком месяце расходы превысят доходы?
- Хватит ли к этому моменту денег на счетах?
Шаг 1. Выписать всё, что случается раз в год
Это самый важный шаг, и он делается один раз. Типичный список, в котором почти каждая семья узнаёт себя:
| Расход | Когда | Порядок суммы |
|---|---|---|
| ОСАГО и КАСКО | по дате полиса | 8 000 — 60 000 ₽ |
| Шины и сезонная замена | апрель и октябрь | 10 000 — 40 000 ₽ |
| Налоги на имущество и транспорт | ноябрь — декабрь | 3 000 — 30 000 ₽ |
| Отпуск | лето, иногда зима | одна-две месячные нормы |
| Школа и сборы | август | 15 000 — 50 000 ₽ |
| Кружки и секции | сентябрь, оплата за полугодие | 10 000 — 40 000 ₽ |
| Дни рождения и праздники | по календарю семьи | 3 000 — 15 000 ₽ за раз |
| Новый год | декабрь | часто две месячные нормы |
| Годовые подписки | по дате оплаты | 3 000 — 15 000 ₽ |
| Медицина: ДМС, стоматология, диспансеризация | по плану | 20 000 — 80 000 ₽ |
| Техобслуживание машины | по пробегу | 15 000 — 50 000 ₽ |
Суммы у всех разные, важен принцип: у каждой строки есть месяц. Не «когда-нибудь в году», а конкретный.
Шаг 2. Разложить по месяцам и посмотреть на пики
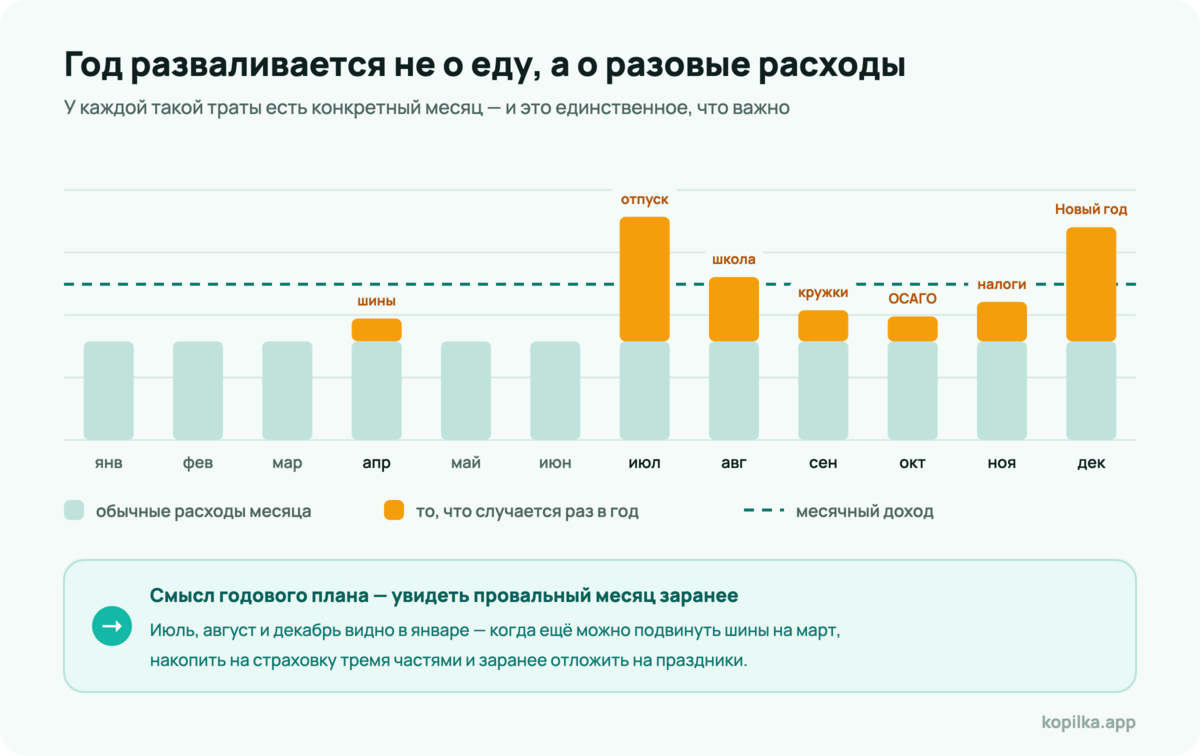
Когда список разложен по календарю, обычно обнаруживаются два-три месяца, в которые приходится всё сразу. Классические сочетания — август (школа плюс отпуск), ноябрь (налоги плюс страховка) и декабрь (подарки плюс праздники).
С пиками можно сделать три вещи, и лучше комбинировать:
- Подвинуть. Шины можно купить в марте, а не в апреле, когда они дороже и очередь. Отпуск можно взять в сентябре.
- Растянуть. Накопить на страховку тремя частями за три месяца до срока — гораздо проще, чем найти всю сумму в ноябре.
- Принять. Некоторые пики неизбежны, и тогда задача не избежать их, а прийти к ним с деньгами.
Шаг 3. Посчитать доходы без оптимизма
Три правила, которые спасают план от разочарования:
Считайте двенадцать зарплат, а не тринадцать. Премия, которой может не быть, не должна лежать в основе плана. Если она придёт — это приятный сюрприз, а не спасение плана.
Учитывайте отпускные отдельно. В месяц отпуска зарплата обычно меньше обычной. Сюрприз, о котором каждый год забывают.
Нерегулярные доходы — в отдельную строку. Возврат налога, подарки, продажа вещей. Их удобно сразу направлять на пики расходов, а не растворять в текущих тратах.
Шаг 4. Главная цифра плана — «остаётся» нарастающим итогом
Сравнивать доходы и расходы внутри одного месяца недостаточно. Смысл появляется, когда вы считаете накопленный остаток: сколько денег будет на счетах к концу каждого месяца, если план исполнится.
Именно эта цифра показывает то, ради чего затевался годовой план: месяц, в котором денег не хватит. И видно его заранее — в январе, когда до провала ещё десять месяцев и есть время что-то подвинуть.
Шаг 5. Пересматривать раз в квартал
План на год — это не документ, а гипотеза. Раз в три месяца стоит сверить его с фактом и поправить остаток года. Пересматривать каждый месяц не нужно: слишком мало данных, слишком много суеты.
Как это сделать в Копилке
Годовой бюджет — это таблица: строки-категории, колонки-месяцы, план и факт рядом. Что делает работу быстрой:
- План можно не набивать руками. Копилка предложит суммы на основе ваших регулярных платежей, прошлого года или среднего за последние месяцы — с индексацией на заданный процент, если вы ждёте роста цен. Предложение показывается для просмотра: вы применяете то, с чем согласны.
- Доходы планируются так же, как расходы. План доходов — отдельная половина таблицы, и «остаётся» считается честно, а не только по расходам.
- Платежи по кредитам учитываются отдельно от расходов. Погашение тела долга — это перевод, а не трата; проценты — трата. Смешивать их означает завысить расходы на сотни тысяч в год.
- Прогноз остатка на конец каждого месяца. Копилка берёт остаток на счетах, накладывает план и факт и показывает, в каком месяце вы уходите в минус. Это и есть ранний сигнал, ради которого всё затевалось.
- Планы становятся месячными лимитами — и следить за ними можно в обычном режиме, не открывая годовую таблицу.
Основу для плана лучше брать из фактических данных: если истории трат ещё нет, поднимите её импортом выписки за прошлый год. Тогда подсказки будут основаны на вашей жизни, а не на догадках.
Частые вопросы
Когда составлять план — в декабре или в январе?
Удобнее в декабре: вы ещё помните уходящий год и видите итоги одиннадцати месяцев. Но план, начатый в марте, лучше плана, не начатого никогда.
Планировать в рублях или в процентах от дохода?
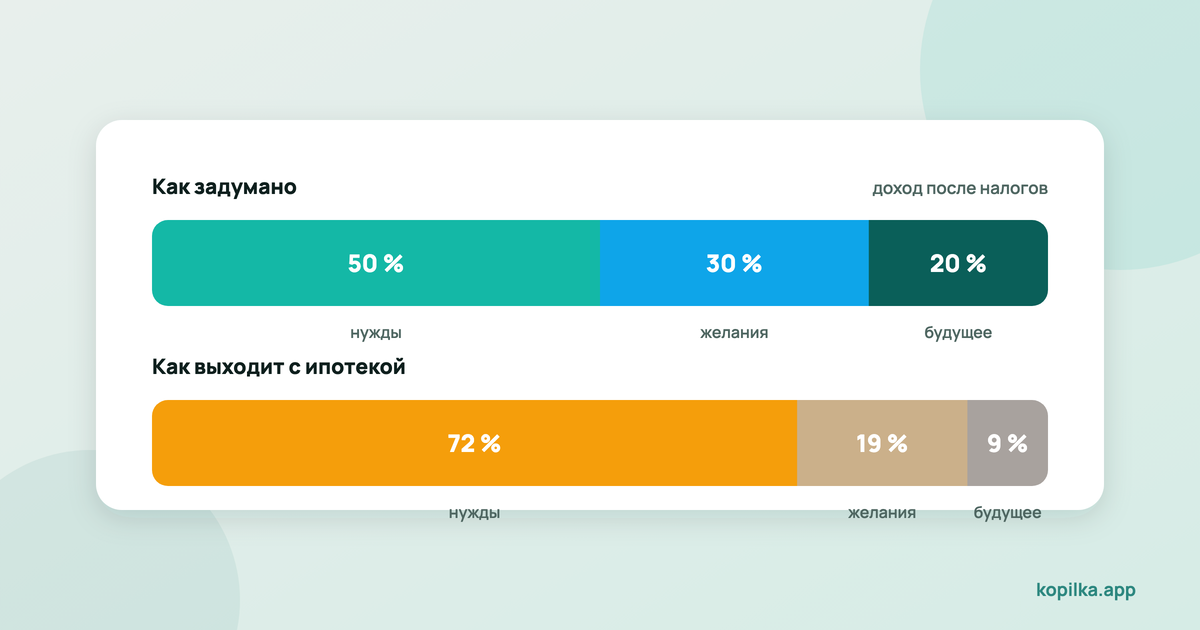
В рублях по месяцам. Проценты хороши для разметки бюджета — например, по правилу 50/30/20 — но они не отвечают на вопрос, хватит ли денег в ноябре.
Что делать, если план не сошёлся уже в феврале?
Поправить остаток года, а не бросать. План на год живёт ровно до первого контакта с реальностью — и ценен не точностью, а тем, что показывает последствия отклонений.
Учитывать ли инфляцию?
Да, для расходов, которые растут предсказуемо: коммуналка, связь, подписки, страховка. Прибавить 8–12 % к цифрам прошлого года честнее, чем копировать их как есть.
Коротко
Годовой план — это не двенадцать месячных, а список крупных нерегулярных расходов, разложенный по календарю, и накопленный остаток, который показывает провальный месяц заранее. Доходы считайте без премии, отпускные — отдельно, а план пересматривайте раз в квартал.
Откройте годовой бюджет в Копилке — она предложит план по вашей истории и покажет прогноз остатка на конец каждого месяца.