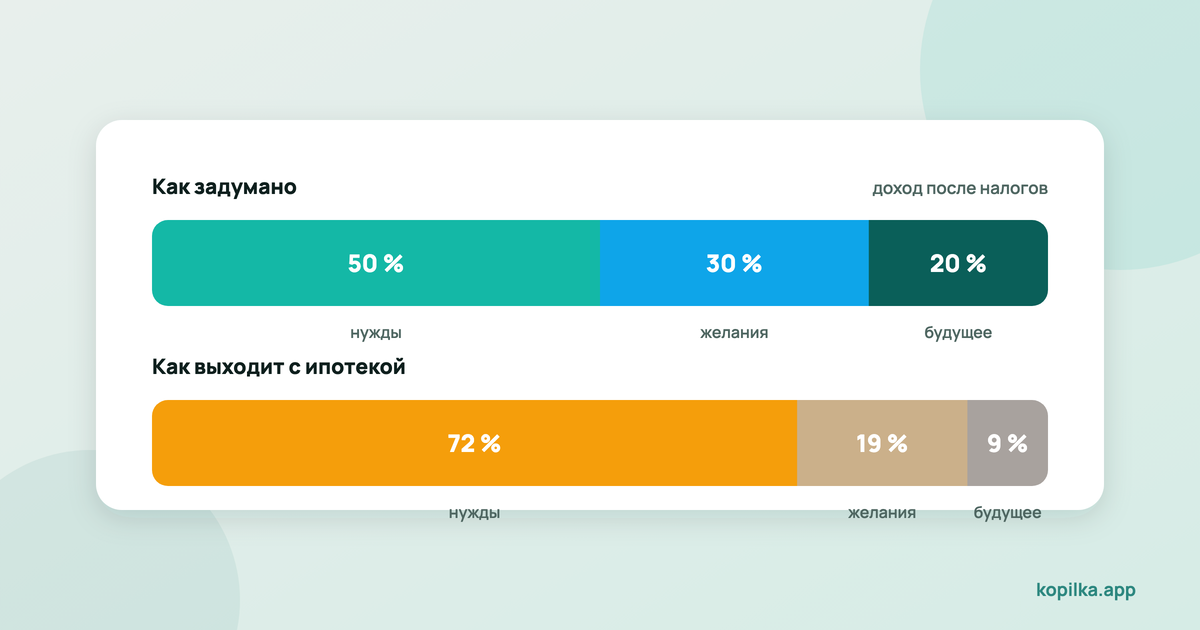
Правило 50/30/20 — это способ разложить доход на три корзины: 50 % на обязательное, 30 % на желаемое, 20 % на сбережения и досрочное погашение долгов. Его популяризировала американский сенатор и профессор права Элизабет Уоррен в книге о семейных финансах, и держится оно на одной сильной идее: считать не двадцать категорий, а три — столько человек способен удержать в голове без приложения и таблиц.
Проблема в том, что у большинства российских семей первая корзина переполняется в одиночку, и на этом метод обычно бросают. Это ошибка: бросать нужно не метод, а конкретные проценты.
Что входит в каждую корзину
50 % — нужды. То, что не отключается, если завтра всё пойдёт плохо: жильё (аренда или ипотека), коммуналка, еда домой, транспорт до работы, связь, лекарства, обязательная страховка, расходы на детей, минимальные платежи по кредитам.
30 % — желания. То, что делает жизнь приятной, но переживёт паузу: кафе и доставка, одежда сверх необходимого, развлечения, путешествия, подписки, хобби, техника на замену работающей.
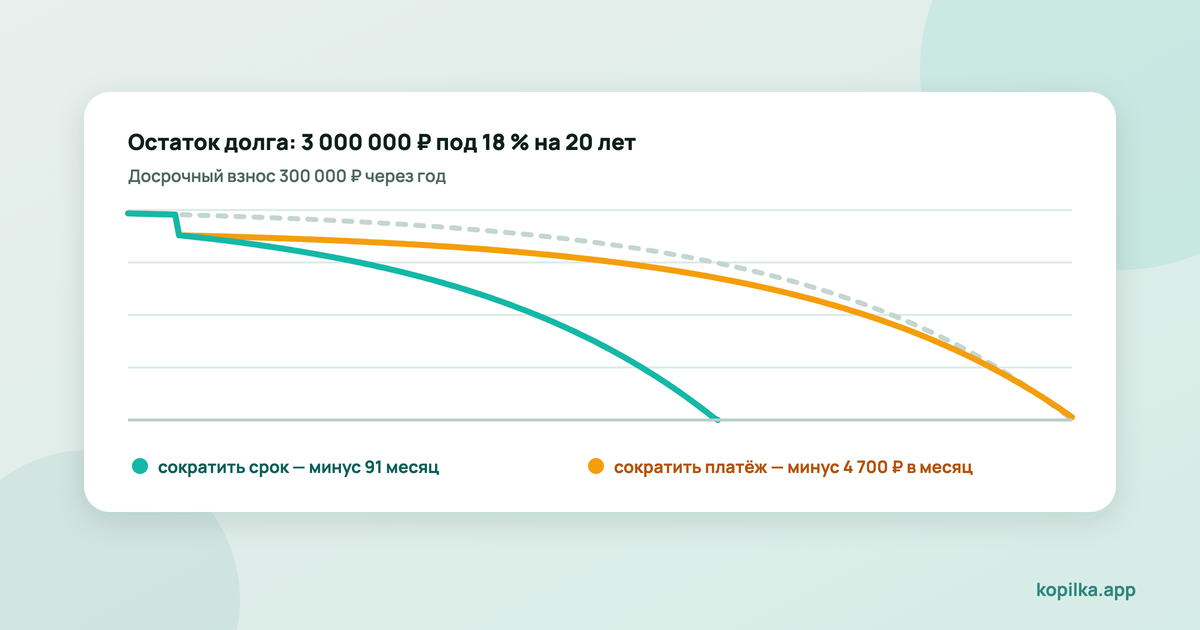
20 % — будущее. Сбережения, подушка безопасности, цели, а также досрочное погашение кредитов — то есть платежи сверх обязательного минимума. Это ключевая деталь, которую часто путают: обязательный платёж по кредиту живёт в «нуждах», а всё, что вы платите сверху, — это ваши деньги, вернувшиеся к вам в виде сэкономленных процентов.
От какой суммы считать
От дохода после налогов — то есть от того, что реально пришло на счёт. Если вы наёмный сотрудник, это зарплата на руки. Если самозанятый или ИП — доход за вычетом налога и взносов, потому что эти деньги вам не принадлежат ни дня.
Нерегулярный доход считается по среднему за 6–12 месяцев, а не по хорошему месяцу. Самая частая ошибка фрилансера — разметить проценты по удачному январю и потом три месяца жить в ощущении провала.
Почему в России оно часто не сходится
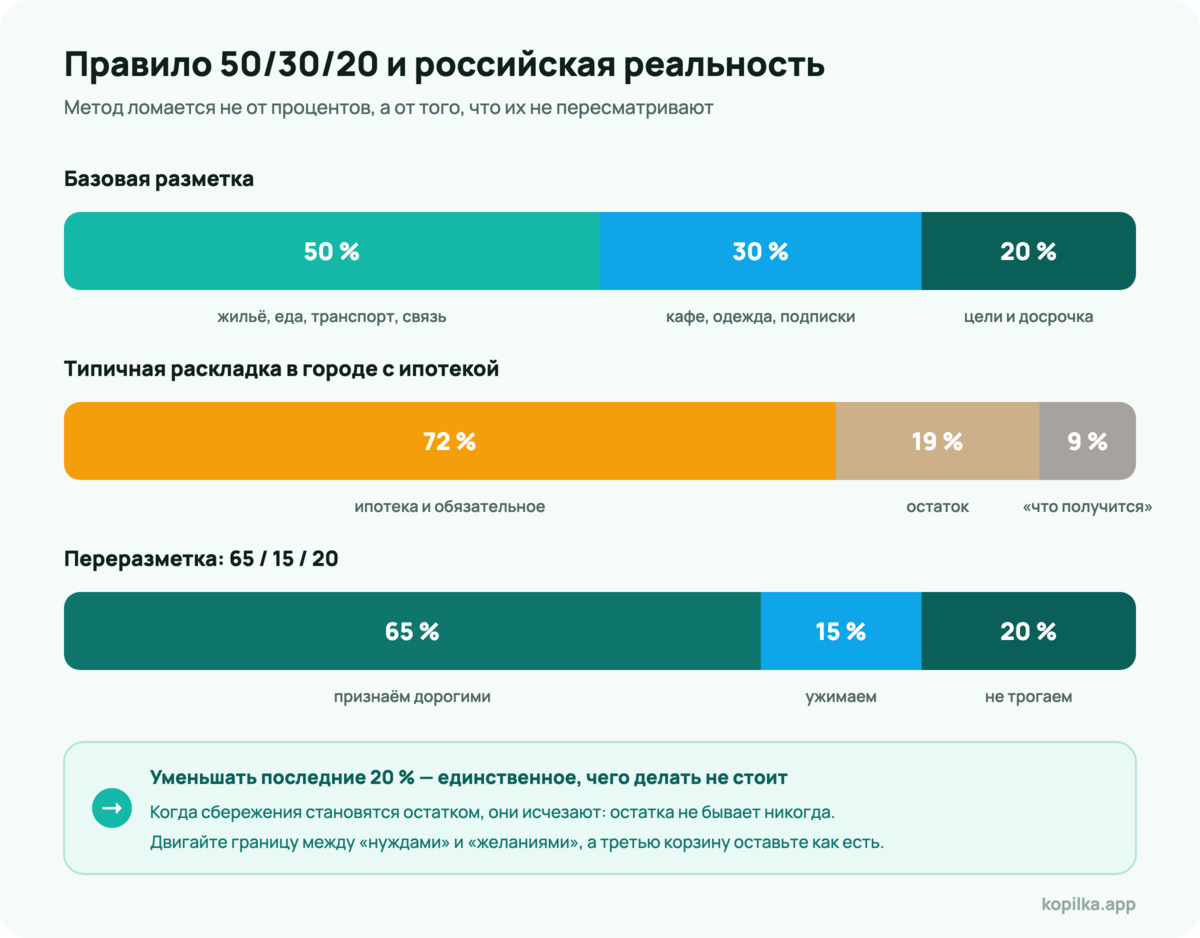
Жильё съедает половину в одиночку. В крупных городах аренда или ипотечный платёж спокойно забирает 40–50 % дохода. Плюс еда, транспорт и коммуналка — и «нужды» уходят за 70 %, ещё не начавшись.
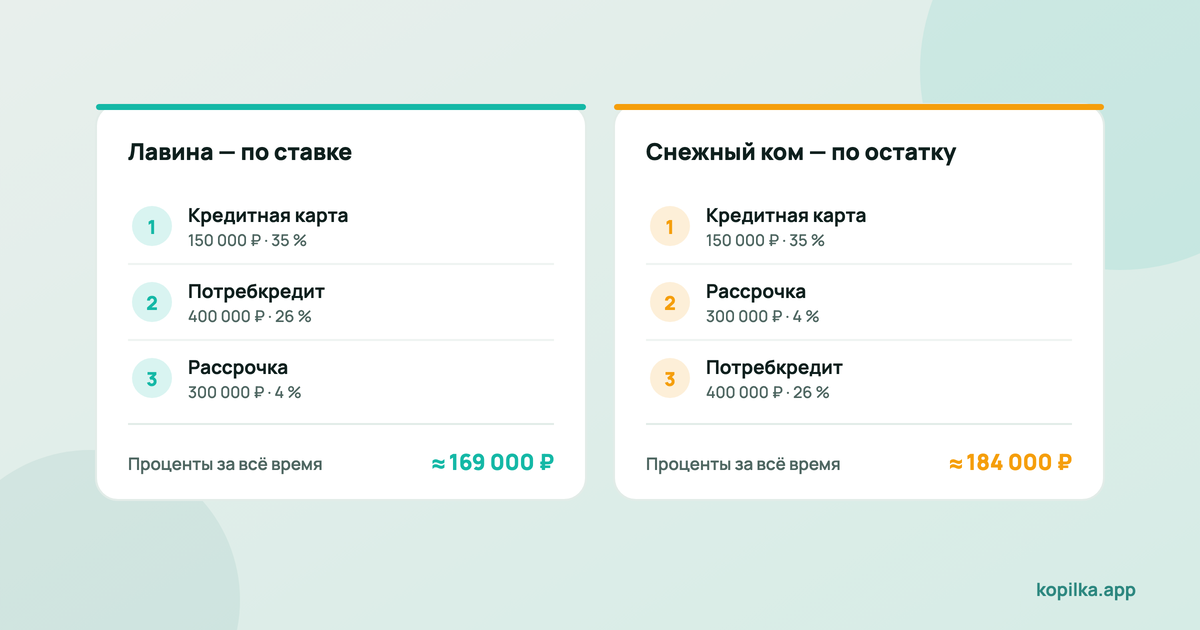
Кредиты искажают картину. Когда обязательных платежей несколько, они целиком сидят в первой корзине, и метод показывает катастрофу там, где на самом деле нужна другая стратегия — разобраться с очерёдностью погашения.
Доход не один и не ровный. Премии, подработки, сезонность: раскладка, посчитанная от оклада, разваливается в месяц с премией — и, как ни странно, именно в этот месяц чаще всего тратится всё.
Ни один из трёх пунктов не означает, что метод плохой. Он означает, что 50/30/20 — это не закон, а стартовая разметка.
Как переразметить под себя
Главное правило простое: третью корзину не трогаем, двигаем границу между первой и второй.
| Ситуация | Разметка | Логика |
|---|---|---|
| Ипотека или дорогая аренда | 65/15/20 | Жильё — это временно дорого, а не навсегда |
| Есть кредиты сверх ипотеки | 60/10/30 | Повышенная третья корзина идёт на досрочное погашение |
| Аренды нет, жильё своё | 40/30/30 | Редкая, но приятная ситуация: больше в будущее |
| Доход нерегулярный | 60/10/30 | Третья корзина работает и как подушка, и как страховка от плохого месяца |
| Совсем не сходится | 70/10/20 | Минимум, ниже которого сбережения превращаются в фикцию |
Что бы ни происходило, 20 % — последняя цифра, которую стоит уменьшать. Когда сбережения становятся остатком («отложу, что останется»), они исчезают полностью: остатка не бывает.
Если даже 70/10/20 не сходится — это не провал разметки, а сигнал, что дело не в процентах. Либо обязательные расходы содержат необязательные (проверяется только учётом), либо дыра структурная, и решать её нужно доходом или жильём, а не перестановкой цифр.
Куда относить спорные траты
Половина споров о методе — это споры о том, что считать нуждой. Полезный тест: если завтра доход исчезнет, эта трата прекратится? Если да — это желание, даже если очень привычное.
| Трата | Корзина | Почему |
|---|---|---|
| Интернет дома | Нужды | Без него сегодня не работают ни работа, ни школа |
| Мобильная связь | Нужды в пределах тарифа | Безлимитный тариф «на всякий случай» — уже желание |
| Продукты домой | Нужды | Но деликатесы и алкоголь честнее относить к желаниям |
| Доставка еды | Желания | Это покупка времени, а не еды |
| Спортзал | Желания | Кроме случая, когда это назначение врача |
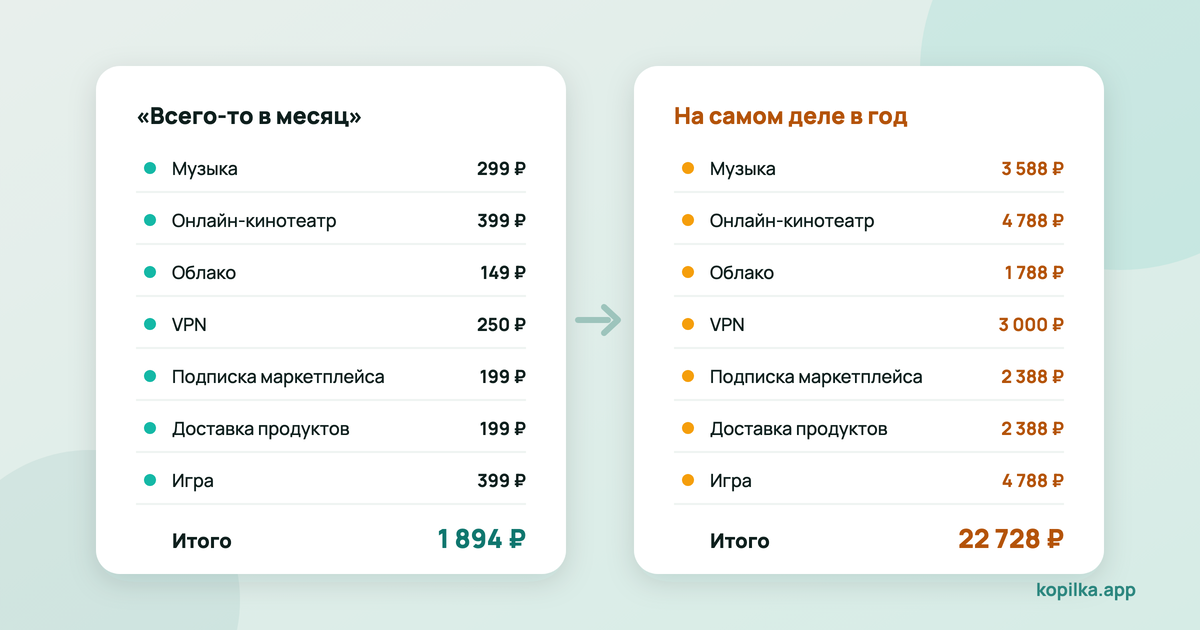
| Подписки | Желания | Целиком — включая те, которые «почти не стоят денег» |
| Подарки | Желания | Но планировать их лучше заранее, иначе декабрь снесёт бюджет |
| Обязательный платёж по кредиту | Нужды | Отказаться нельзя |
| Досрочный платёж по кредиту | Будущее | Это инвестиция в отсутствие процентов |
| Такси до работы | По ситуации | Каждый день вместо метро — желание, раз в месяц в дождь — нужда |
Точность здесь не главное. Важно один раз решить и держаться решения: метод ломается не от того, что спортзал попал не в ту корзину, а от того, что каждый месяц он попадает в разные.
Как это настроить в Копилке
Три корзины — это не три категории, а лимиты на группы категорий. В Копилке это делается так:
- Поставьте лимит на каждую категорию, которая входит в «желания» — кафе, доставка, развлечения, одежда, подписки. Сумма лимитов и есть ваши 30 % (или 15 %, если вы переразметили).
- Включите уведомления. Копилка предупредит, когда по категории потрачено 80 % лимита, и отдельно — когда лимит пробит. Смысл первого уведомления именно в том, чтобы прийти до перерасхода, а не после.
- Оставьте автопродление. Лимит перейдёт на следующий месяц сам, и метод не придётся заново настраивать каждое первое число.
- Третью корзину сделайте целью, а не остатком. Цель с суммой и сроком — это обязательство перед собой, а «сколько-нибудь отложу» — нет. Как посчитать размер, разобрано в статье про финансовую подушку.
Дальше метод работает сам: вы смотрите не на двадцать цифр, а на три полоски — и видите, какая из них закончилась раньше времени.
Частые вопросы
Считать проценты от дохода одного человека или семьи?
От общего дохода семьи и общих расходов. Иначе аренда и коммуналка распадутся на доли, и корзина «нужды» будет выглядеть лучше, чем есть.
Что делать в месяц с премией?
Разметить её отдельно и сразу. Самый работающий вариант — отправлять нерегулярные деньги в третью корзину целиком: бюджет от них не зависел, значит, они не «нужны».
Если в этом месяце перерасход по «желаниям» — забирать из сбережений?
Нет. Забирать из следующего месяца: уменьшить лимит на «желания» на величину перерасхода. Сбережения не должны быть буфером для кафе, иначе они перестанут расти.
Подходит ли 50/30/20 при очень маленьком доходе?
Пропорции — нет, сама идея — да. При небольшом доходе честнее разметка вроде 80/5/15, но с сохранением главного принципа: сбережения откладываются первыми, а не последними.
Коротко
50/30/20 — это не формула, а способ перестать считать двадцать категорий и начать видеть три. Считайте от дохода на руки, относите к «нуждам» только то, что не прекратится при потере работы, и помните, что досрочные платежи по кредитам — это третья корзина, а не первая.
Если проценты не сходятся, двигайте границу между первой и второй корзиной, а третью держите неприкосновенной. Поставьте лимиты в Копилке — приложение посчитает потраченное само и предупредит на 80 % лимита, пока ещё можно что-то изменить.