Обычная картина: зарплатная карта в одном банке, кредитка во втором, накопительный счёт в третьем, немного наличных в кошельке и ещё карта, которую открыли ради кешбэка. Каждое приложение честно показывает свой остаток — и ни одно не отвечает на вопрос «сколько у меня вообще денег и сколько из них можно потратить».
Короткий ответ: нужна одна картина, в которой видны все счета сразу, переводы между своими счетами не считаются расходами, а кредитные деньги не складываются с собственными. Ниже — как это устроить.
Почему четырёх приложений недостаточно
Складывать приходится в уме, и никто этого не делает. Пять цифр в пяти приложениях никогда не превращаются в одну — не из-за лени, а потому что операция требует усилия и всё равно устаревает к вечеру.
Кредитный лимит выглядит как деньги. Свободные 120 000 ₽ на кредитке — это не ваши деньги, а долг, который вы ещё не взяли. Складывать их с остатком на дебетовой карте — самый быстрый способ переоценить своё положение.
Траты разложены по разным историям. Продукты оплачены с трёх карт в зависимости от кешбэка, и вопрос «сколько мы тратим на еду» не имеет ответа: ни одно приложение не видит другие.
Наличные не видит никто. Снятые 20 000 ₽ выглядят в банке как одна операция «снятие». Куда они ушли — неизвестно, а это часто самая непрозрачная часть бюджета.
Переводы между своими счетами выглядят как траты. Перевели 50 000 ₽ на накопительный счёт — в расходах месяца появились лишние 50 000 ₽, которых не было.
Три правила, на которых держится общая картина
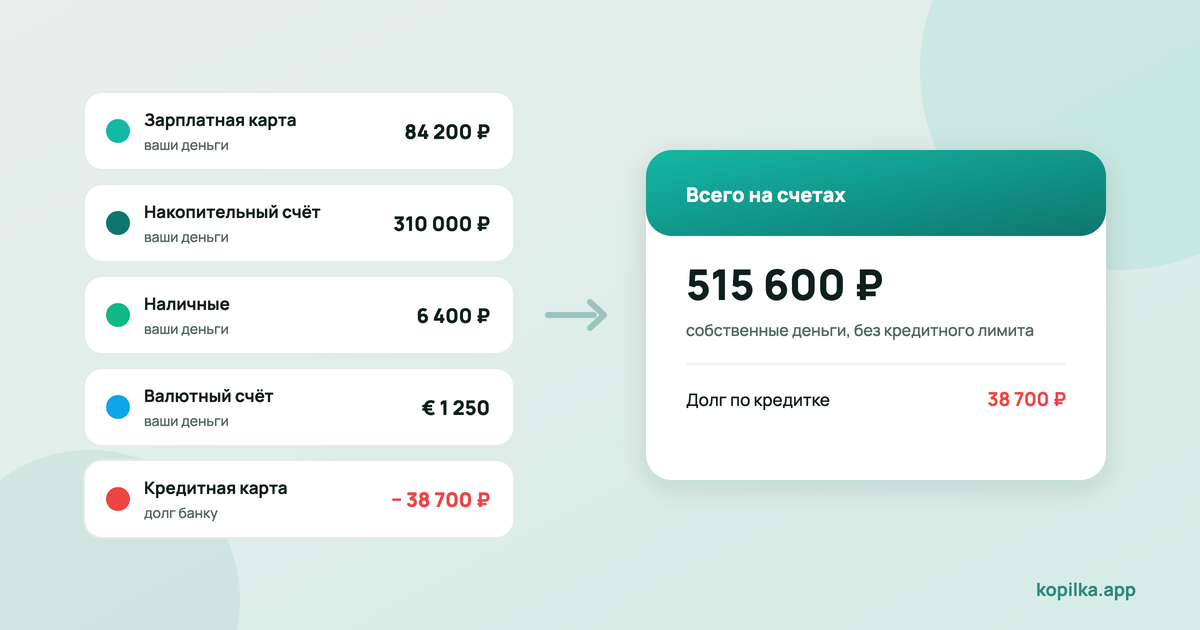
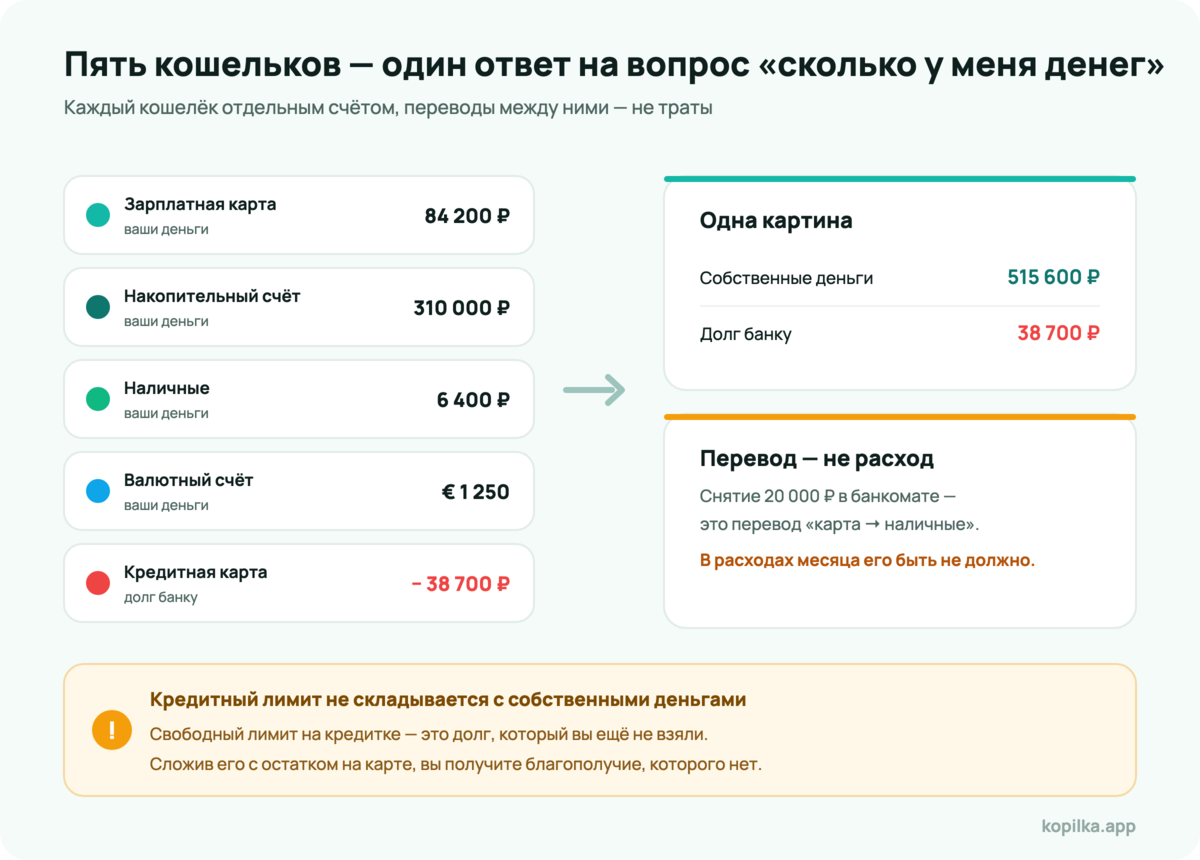
Правило 1. Каждый кошелёк — отдельный счёт, включая наличные. Карта, вклад, копилка, наличные в кошельке, счёт в валюте. Наличные заводятся как обычный счёт, а снятие в банкомате становится переводом с карты на наличные — а не расходом.
Правило 2. Перевод — это не расход. Между своими счетами деньги не тратятся, они переезжают. В отчётах такие операции не должны появляться вообще, иначе итог месяца будет врать на любую сумму, которую вы перекладывали.
Правило 3. Долг и собственные деньги живут отдельно. Кредитная карта — это счёт с отрицательным балансом и лимитом, а не «ещё 120 тысяч». Если сложить их с накоплениями, общий баланс покажет благополучие, которого нет.
Что делать с наличными
Наличные — единственное место, где без ручного ввода не обойтись, но объём работы можно сильно сократить:
- Не записывайте каждую покупку. Раз в неделю сверяйте остаток в кошельке с остатком в приложении и одной операцией списывайте разницу на самую вероятную категорию. Это неточно, но честнее, чем не учитывать наличные вообще.
- Снимайте реже и крупнее. Меньше операций — меньше учёта.
- По возможности платите картой. Это не ради финансовой дисциплины, а ради того, что карта ведёт учёт за вас.
Что делать с чужими картами и общими деньгами
Карта, оформленная на вас, но которой пользуется другой человек. Заведите её отдельным счётом и не смешивайте с личными: иначе аналитика будет описывать двух людей сразу.
Общий бюджет семьи. Здесь вопрос не технический, а про договорённости — три рабочие модели разобраны в статье про совместный бюджет.
Деньги, которые вы кому-то должны или которые должны вам. Это не баланс счёта, а долги, и держать их нужно отдельно — иначе однажды вы посчитаете чужие деньги своими. Про такие долги есть отдельный разбор.
Как собрать всё в одну картину в Копилке
- Синхронизация с банками. Т-Банк и Альфа-Банк подключаются напрямую: операции и остатки подтягиваются сами, категории подставляются автоматически. Это платная функция — она требует постоянной работы на нашей стороне.
- Ручные счета для всего остального. Банк, который не поддерживается, наличные, валютный счёт, вклад, инвестиционный счёт. Типы счетов разные: накопительный, кредитный, расчётный, наличные, вклад, инвестиции — и каждый считается по своим правилам.
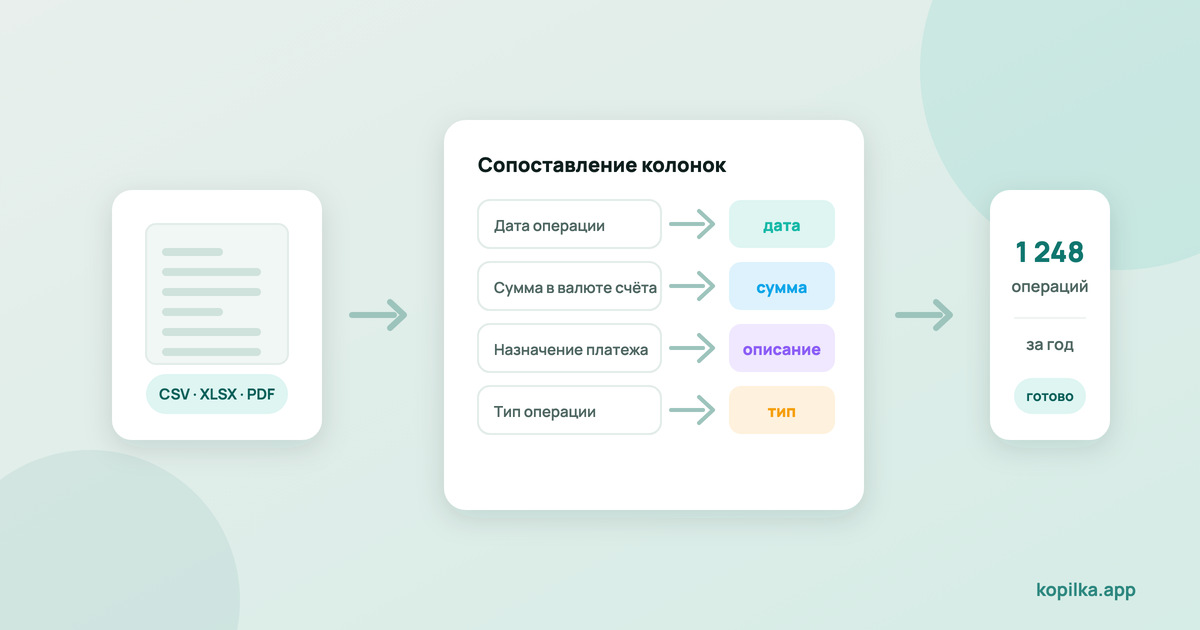
- Импорт выписки. Самый быстрый способ поднять историю по банку без синхронизации: файл выписки в CSV, XLSX или PDF разбирается и превращается в операции.
- Переводы между своими счетами. Отдельный тип операции: деньги уходят с одного счёта и приходят на другой, в расходы не попадая.
- Кредитные карты считаются как долг. Виден не только остаток, но и использованная часть лимита — то есть сколько вы на самом деле должны банку.
- Счета, которые не нужно учитывать в общем балансе, можно исключить из него: например, счёт, которым распоряжается другой человек, или отложенные деньги, которые вы не хотите видеть в «доступных». Они остаются в приложении, но не путают главную цифру.
- Порядок счетов настраивается, а неактуальные архивируются — без потери истории.
Частые вопросы
Безопасно ли подключать банк к стороннему приложению?
Ключевой вопрос — что именно вы отдаёте и что приложение может делать. Доступ должен быть только на чтение: приложение для учёта не должно иметь возможности переводить деньги. Если в интерфейсе нет ясного ответа на этот вопрос, это плохой знак.
Что делать, если мой банк не поддерживается?
Заводить счёт вручную и импортировать выписку раз в месяц. Это пять минут работы и полная история — заметно лучше, чем не учитывать этот банк вовсе.
Как учитывать кешбэк?
Как доход, а не как «скидку». Иначе расходы месяца окажутся занижены, а доходы — неполны. Отдельная категория «Кэшбэк» решает вопрос.
Считать ли вклад в общем балансе?
Зависит от того, на какой вопрос вы отвечаете. Для «сколько у меня всего» — да. Для «сколько я могу потратить в этом месяце» — нет, и это как раз случай, когда счёт стоит исключить из общего баланса.
Нужно ли заводить счёт на каждую карту одного банка?
Если у карт общий счёт — нет, это один счёт. Если разные (например, дебетовая и кредитная) — да, обязательно.
Коротко
Общая картина строится из трёх правил: каждый кошелёк — отдельный счёт, перевод между своими счетами не расход, кредитный лимит не складывается с собственными деньгами. Наличные учитываются сверкой раз в неделю, а не по каждой покупке.
Дальше вопрос только в способе доставки данных: банк подключается напрямую, остальное импортируется выпиской или вводится вручную. Заведите все счета в Копилке — и вопрос «сколько у меня денег» перестанет требовать калькулятора.