
Учёт расходов бросают не потому, что лень записывать. Бросают на втором месяце, когда каждая операция превращается в вопрос без ответа: кофе с булочкой в супермаркете — это «Продукты», «Кафе» или «Перекусы»? Поход в аптеку за шампунем — «Здоровье» или «Бытовое»? Через тридцать таких вопросов человек решает, что учёт — это скучно, хотя на самом деле ему просто неудобно.
Короткий ответ: 10–15 категорий расходов верхнего уровня, подкатегории — только там, где вы собираетесь что-то решать. Ниже — почему именно так и какой набор работает.
Две крайности, и обе не работают
Пять категорий. «Еда», «Дом», «Транспорт», «Развлечения», «Прочее». Заполнять легко, но в конце месяца вы видите «Дом — 64 000 ₽» и не знаете об этом ничего. Такая аналитика не отвечает ни на один вопрос, ради которого затевался учёт.
Сорок пять категорий. Отдельно «Кофе», отдельно «Обеды на работе», отдельно «Продукты в пятёрочке» и «Продукты на рынке». Картина подробная — но только до тех пор, пока вы её ведёте, а ведёте вы её недолго: каждая операция требует выбора из сорока пяти вариантов, и это утомляет быстрее, чем приносит пользу.
Золотая середина не в числе, а в принципе, по которому вы это число получаете.
Категория существует ради решения
Главный тест: что вы сделаете, увидев цифру по этой категории?
- «Кафе и доставка — 18 000 ₽» → могу сократить, поставлю лимит. Категория полезна.
- «Коммунальные услуги — 7 400 ₽» → ничего не сделаю, это фиксированный платёж. Но категория нужна для планирования, хотя и не для принятия решений.
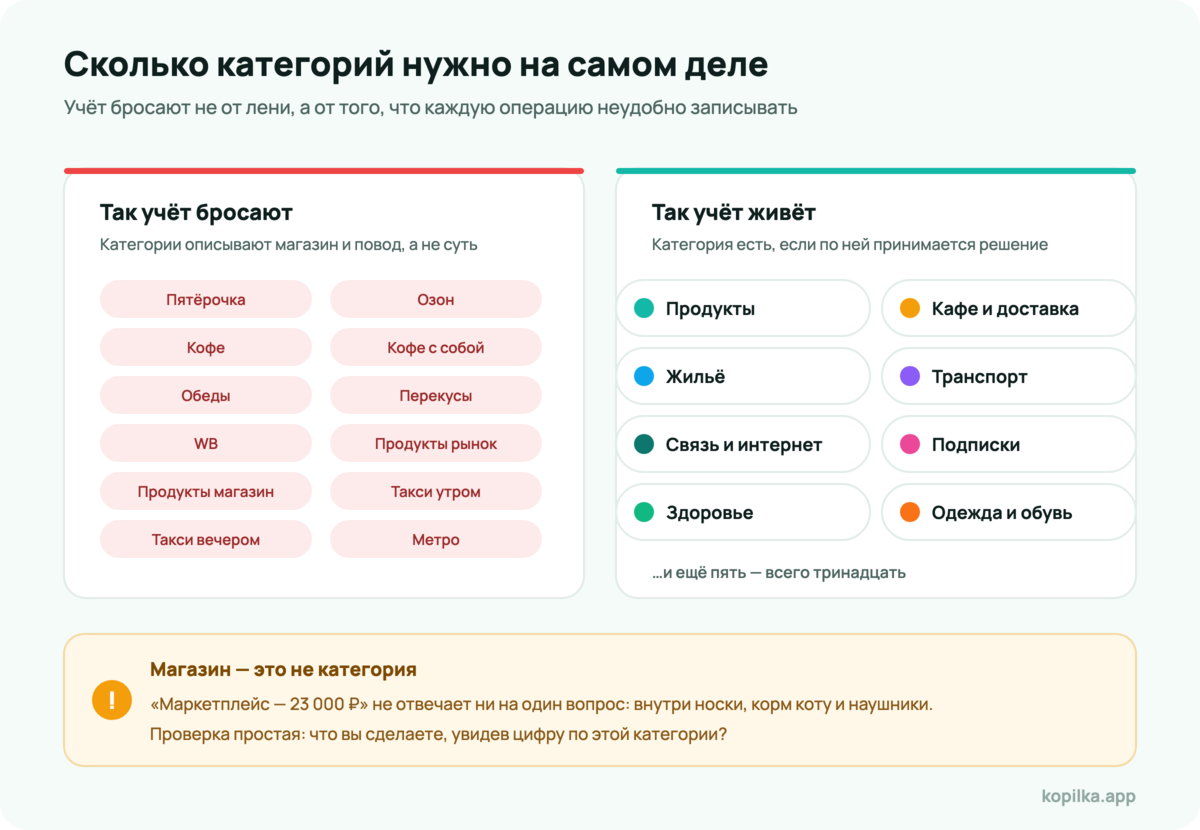
- «Покупки на маркетплейсе — 23 000 ₽» → а что внутри? Носки, корм коту, фен и наушники. Категория бесполезна: она описывает место покупки, а не её суть.
Последний пункт — самая частая ошибка. Магазин — это не категория. Одна и та же покупка в маркетплейсе может быть едой, одеждой, техникой и подарком, и складывать их вместе бессмысленно.
Рабочий набор
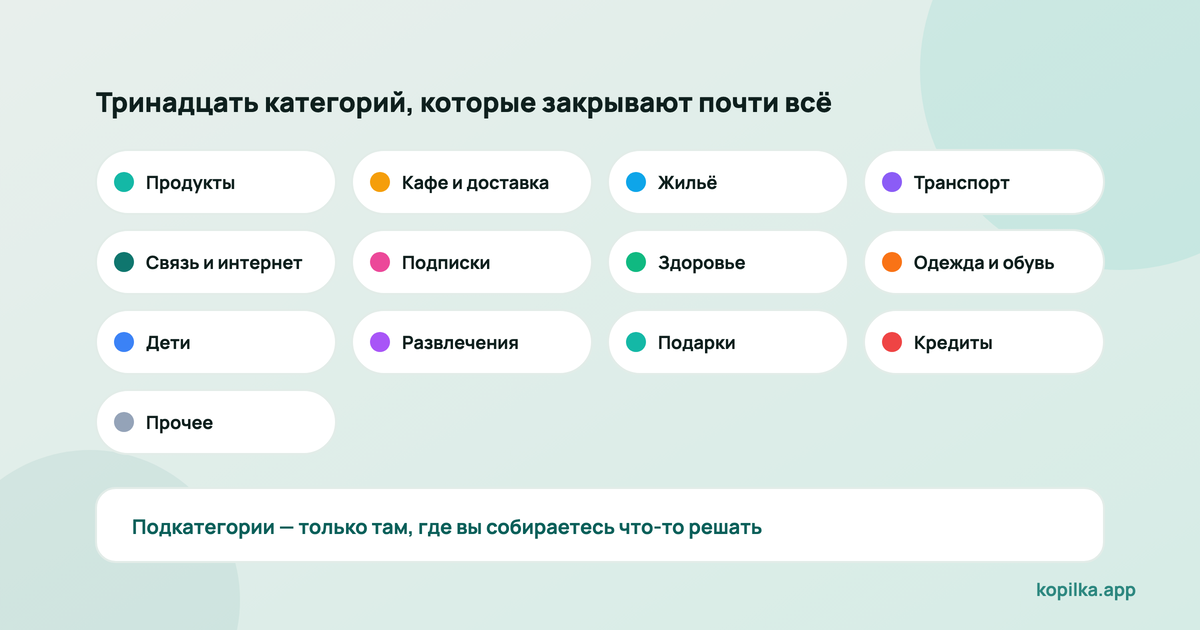
Вот набор, который закрывает почти все траты обычной семьи и при этом помещается в голове:
| Категория | Что внутри |
|---|---|
| Продукты | Еда домой, бытовая химия из того же чека |
| Кафе и доставка | Рестораны, кофе, доставка еды |
| Жильё | Аренда или ипотека, коммуналка, ремонт |
| Транспорт | Проезд, такси, бензин, обслуживание машины |
| Связь и интернет | Мобильная связь, домашний интернет |
| Подписки | Всё, что списывается само каждый месяц |
| Здоровье | Аптека, врачи, анализы, стоматология |
| Одежда и обувь | Включая детскую |
| Дети | Садик, школа, кружки, игрушки |
| Развлечения | Кино, концерты, хобби, спорт |
| Подарки | Дни рождения, праздники, цветы |
| Кредиты | Обязательные платежи по займам |
| Прочее | Всё, что не попало никуда. Если растёт — значит, не хватает категории |
Категория «Прочее» здесь — не свалка, а диагностический инструмент. Если по итогам месяца в ней больше 10 % расходов, посмотрите, что туда попало: скорее всего, обнаружится закономерность, из которой получится новая категория.
Когда заводить подкатегории
Подкатегория нужна ровно тогда, когда вы уже увидели проблему и хотите разобраться. Не заранее.
Правильный путь такой: сначала «Продукты» одной строкой. Через два месяца вы видите, что это 45 000 ₽, и хотите понять — это еда или всё-таки доставка каждый вечер. Вот теперь заводите подкатегории «Продукты», «Доставка», «Перекусы вне дома».
Обратный путь — сразу создать три подкатегории на всякий случай — приводит к тому, что вы тратите внимание на разделение, которое никому не нужно.
Практическое ограничение: не больше одного уровня вложенности. Подкатегория подкатегории — это уже не учёт, а бухгалтерия.
Пять ошибок, которые ломают учёт
1. Категории по магазинам. «Пятёрочка», «Озон», «Wildberries». Описывают место, а не смысл траты. Если хочется видеть расходы по магазинам — это отдельный срез аналитики, а не категория.
2. Смешивание переводов с расходами. Перевод с карты на накопительный счёт — это не расход, деньги остались у вас. Если такие операции попадают в категории, аналитика показывает трату там, где её нет, и итог месяца врёт на десятки тысяч.
3. Разные категории у мужа и жены. В общем бюджете два набора категорий означают, что общей картины не будет никогда. Договоритесь один раз.
4. Удаление категории вместо архивации. Удалили «Курсы английского» — и вся история трат по ним либо исчезла, либо переехала в «Прочее». Сравнение с прошлым годом стало невозможным.
5. Пересмотр категорий каждый месяц. Любое изменение делает историю несопоставимой. Пересматривайте набор раз в полгода-год, не чаще.
Отдельно: переводы между своими счетами
Это не расход и не доход — деньги просто переехали. В нормальном учёте для таких операций есть отдельный тип «перевод», и в категории расходов они не попадают вообще.
Если приложение этого не умеет (или вы ведёте учёт в таблице), заведите служебную категорию «Между счетами» и исключайте её из всех отчётов. Иначе снятие наличных и пополнение накопительного счёта будут выглядеть как траты, и все выводы о бюджете окажутся неверными.
Как это устроено в Копилке
- Готовый набор из коробки. При регистрации создаются тринадцать расходных категорий с подкатегориями и четыре группы доходных — набор, близкий к описанному выше. Его можно менять, но начинать с пустого списка не придётся.
- Один уровень подкатегорий. Ровно столько, сколько нужно, и не больше.
- Автокатегоризация. Категория подставляется сама — по названию операции из банка и по продавцу из чека. Типовые сервисы вроде операторов связи или онлайн-кинотеатров попадают в «Связь» и «Подписки» без вашего участия.
- Переводы — отдельный тип операции. Они не засоряют категории и не искажают отчёты.
- Лимит на категорию. С уведомлениями на 80 % и 100 % — так категория превращается из наблюдения в инструмент.
- Архивация вместо удаления. Категория уходит из списка выбора, но история по ней остаётся целой.
Если вы уже ведёте учёт где-то ещё, историю можно импортировать из выписки и разложить по категориям за один проход, а не вводить год вручную.
Частые вопросы
Сколько категорий — это слишком много?
Ориентир простой: если при вводе операции вы задумываетесь дольше двух секунд, категорий слишком много или они пересекаются.
Нужны ли отдельные категории для доходов?
Достаточно трёх-четырёх: основной доход, дополнительный, возвраты и кэшбэк, подарки. Дробить доходы почти никогда не имеет смысла — решения принимаются по расходам.
Куда относить крупные редкие покупки — холодильник, ноутбук?
Заведите категорию «Крупные покупки». Иначе один холодильник испортит статистику по «Дому» на год вперёд и сделает сравнение месяцев бессмысленным.
Что делать с одним чеком, в котором продукты и бытовая химия?
Не дробите. Относите чек к той категории, которая составляет его большую часть. Точность в мелочах здесь стоит дороже, чем даёт.
Коротко
Категорий должно быть столько, сколько решений вы собираетесь принимать: обычно это 10–15 штук верхнего уровня. Категория по магазину бесполезна, переводы между своими счетами — не расход, а «Прочее» стоит держать как индикатор, а не как свалку.
Подкатегории заводите по факту возникшего вопроса, а не заранее, и архивируйте ненужное вместо удаления, чтобы не потерять историю. Начните с готового набора в Копилке — категории будут подставляться автоматически, а вы поправите те, где ошиблась машина.